Informe de Coyuntura – CPCE Jujuy
Jujuy
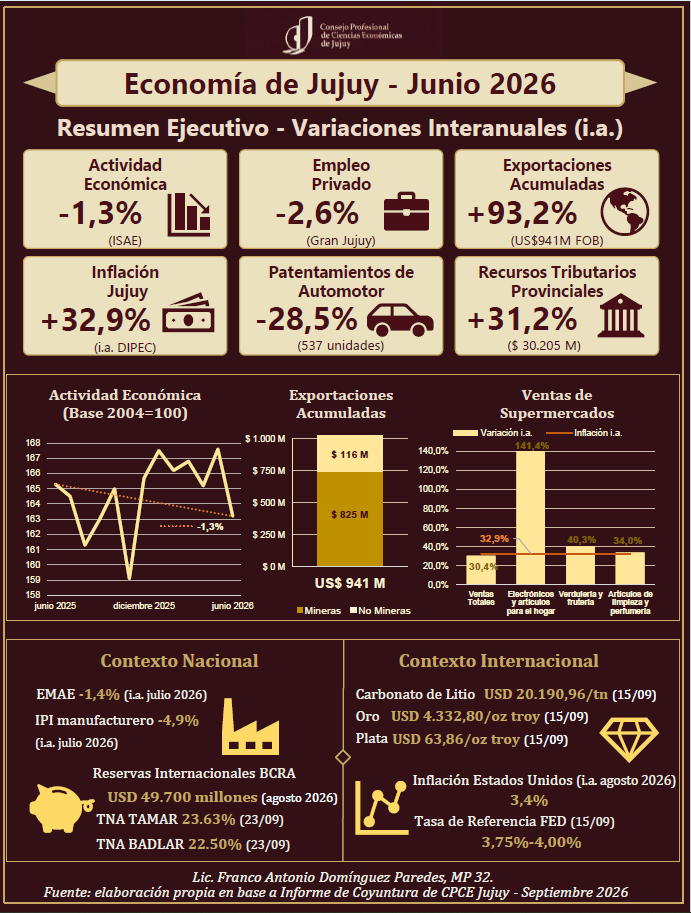
A junio de 2026, la economía jujeña exhibe una retracción general, reflejada en caídas tanto en la variación mensual como en la comparación interanual de la actividad económica. Este escenario contractivo se traslada al mercado laboral, que, si bien mostró un leve repunte mensual, persiste debilitado al registrar una caída interanual significativa del empleo registrado. No obstante, la dinámica del mercado evidenció una suba en la tasa de entrada y una baja en la tasa de salida respecto al mismo mes del año anterior. El consumo interno se mantiene reprimido, con ventas totales en supermercados creciendo por debajo de la inflación —con excepciones puntuales en rubros como artículos de limpieza y perfumería, electrónicos, verdulería y frutería, y alimentos preparados—. Por su parte, el mercado automotor exhibe dinámicas mixtas: mientras las inscripciones de vehículos nuevos sufren un fuerte descenso interanual, las transferencias de usados experimentan un notable incremento, situación expansiva que también se observa en el consumo de combustibles. En marcado contraste, el sector externo consolida su rol de motor provincial a partir de un fuerte incremento en el acumulado semestral de las exportaciones, apuntaladas fundamentalmente por el dinamismo de la actividad minera. Finalmente, las finanzas públicas provinciales muestran un desempeño moderado al evidenciar recursos tributarios locales que aumentan de forma nominal, pero se ubican ligeramente por debajo de la inflación del periodo, acompañados por recursos de origen nacional que también registraron un incremento nominal interanual.
A continuación, se detallan los principales indicadores económicos y sectoriales.
Actividad
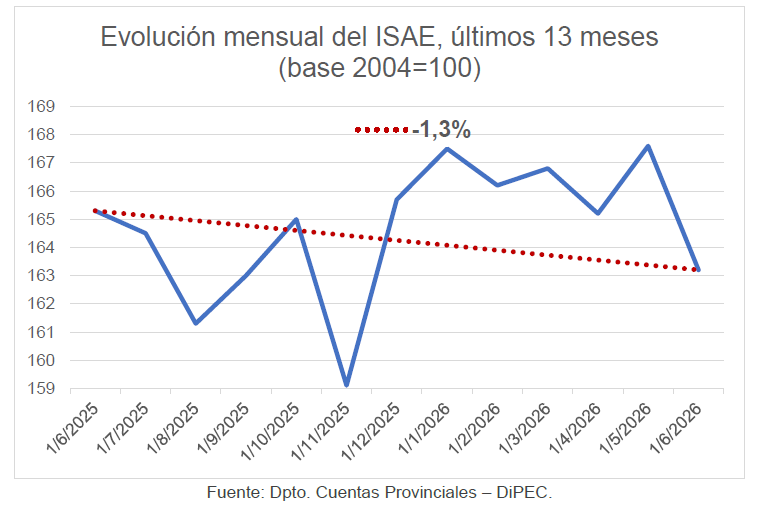
A junio del 2026, la economía jujeña según el Indicador Sintético de Actividad Económica (ISAE), mostró en general una retracción con una variación anual negativa del -1,3% con respecto a junio del 2025 acompañado de una variación mensual negativa del -2,6%.
Mercado Laboral
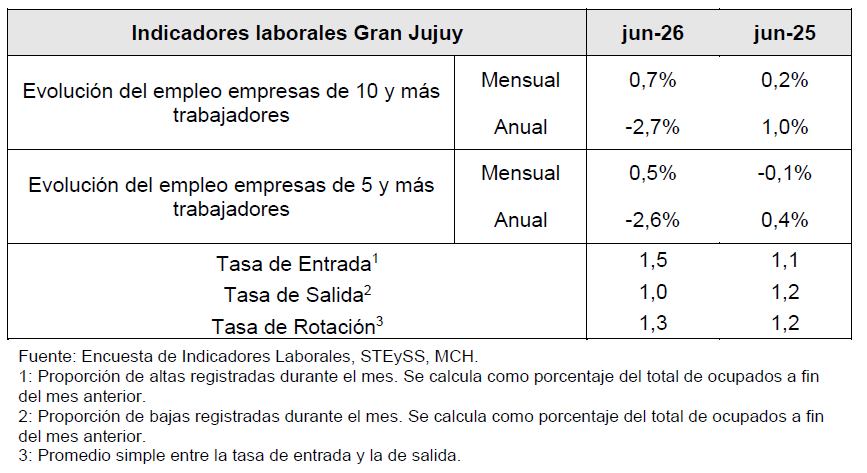
Según la Encuesta de Indicadores Laborales (EIL) se observa para el Gran Jujuy en junio del 2026 un leve aumento mensual en el crecimiento del empleo registrado 0,7% y 0,5%. No obstante, la variación anual sigue mostrando una caída significativa del -2,7% y- 2,6% del empleo para ambos tipos de empresas respectivamente, reflejando un deterioro interanual significativo con respecto al año anterior. En cuanto a la dinámica del mercado, tanto la tasa de entrada en junio 2026 de 1,5 subió con respecto al mismo mes del 2025, en cambio la tasa de salida de 1,0 bajo anualmente lo que derivó en una tasa de rotación de 1,3.
Sector Externo
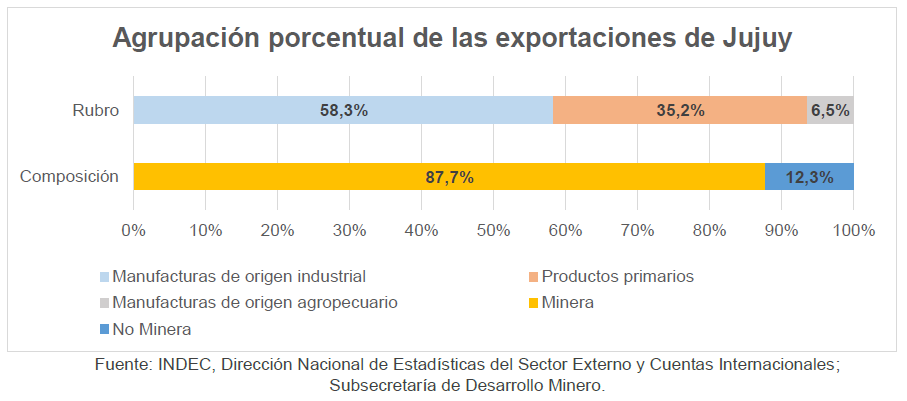
En el sector externo, según el INDEC, las exportaciones provinciales acumuladas en el año al mes de junio del 2026 totalizaron 941 millones de dólares FOB, lo que representa un incremento del 93,2% con respecto al primer semestre del año 2025. Las manufacturas de origen industrial (MOI) concentraron el 58,3%, seguidas por los productos primarios (35,2%) y las manufacturas agropecuarias (6,5%).
Las exportaciones mineras, de acuerdo a la subsecretaría de Desarrollo Minero, ascendieron en lo que va del año a 825 millones de dólares FOB, lo cual equivale al 87,7% del total exportado de la provincia durante el primer semestre del 2026.
Comercio
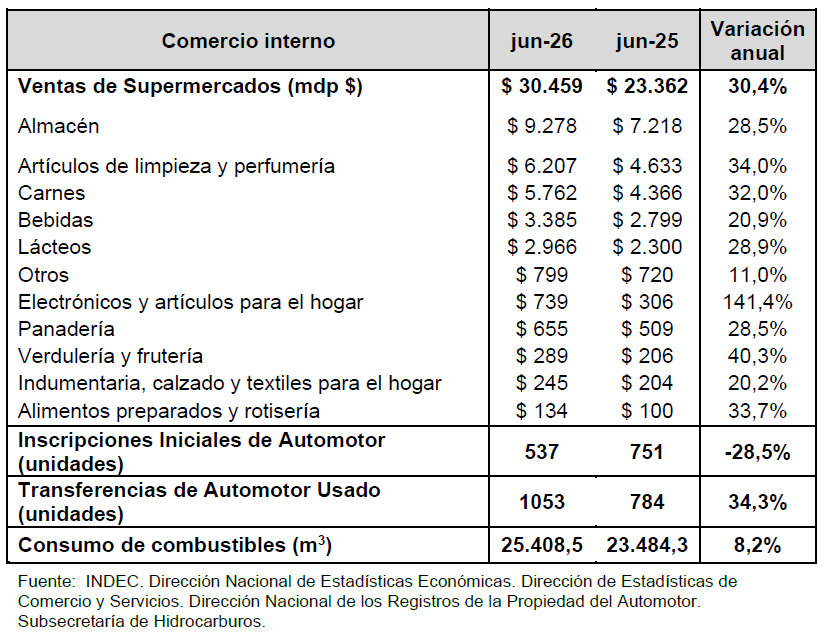
En el comercio interno a mes de junio del 2026, según la encuesta de supermercados (INDEC) los rubros con mejor desempeño de ventas por encima de la inflación interanual de la DiPEC (32,9%) fueron Artículos de limpieza y perfumería (34%), Electrónicos y artículos para el hogar (141,4%), Verdulería y frutería (40,3%) y Alimentos preparados y rotisería (33,7%). Por otro lado, las ventas totales de todos los rubros crecieron un 30,4% con respecto a junio del 2025, por debajo del incremento anual de precios en el mismo periodo. El mercado automotor, según la Dirección Nacional del Registro del Automotor, exhibió distintas dinámicas: en junio las inscripciones de vehículos nuevos sumaron 537 unidades, lo cual implica un descenso interanual del -28,5%; en cambio las transferencias de usados fueron de 1.053 rodados, lo que se traduce en un aumento del 34,3% con respecto a junio del 2025. Por último, el consumo provincial de combustible ascendió a 25.408,5 m3 en el mes de junio lo que significó un incremento del 8,2% en términos interanuales.
Finanzas Publicas
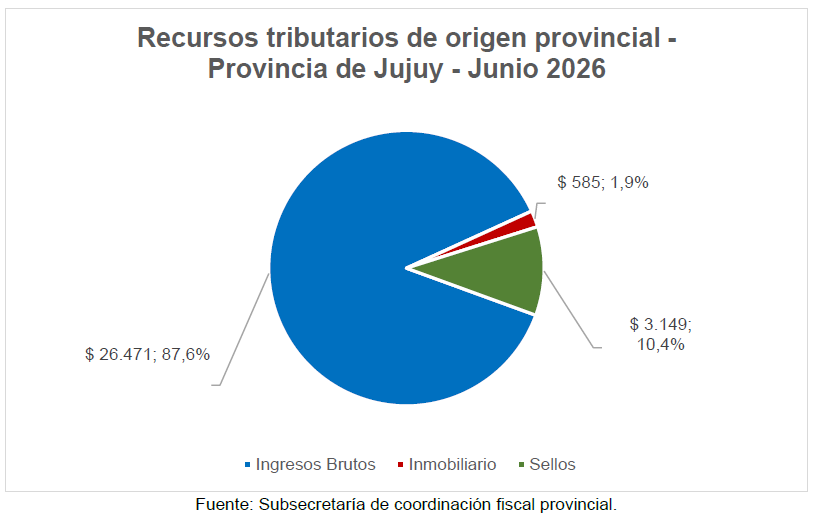
En el plano fiscal, de acuerdo con los datos de la subsecretaría de Coordinación Fiscal Provincial, los recursos tributarios provinciales ascendieron a $30.205 millones de pesos en junio del 2026, lo cual implicó un aumento del 31,2% con respecto al mismo mes del año anterior pero ligeramente menor a la inflación interanual de este periodo (32,9%). Desagregando la totalidad por componentes, Ingresos Brutos concentró el 87,6%, Sellos e Inmobiliario el 10,4% y 1,9% respectivamente.
Por otra parte, los recursos de origen nacional distribuido a la provincia ascendieron en el presente mes a 182.392 millones de pesos, lo cual implicó un aumento nominal interanual del 26,9%.
Contexto Nacional
Estimador Mensual de Actividad
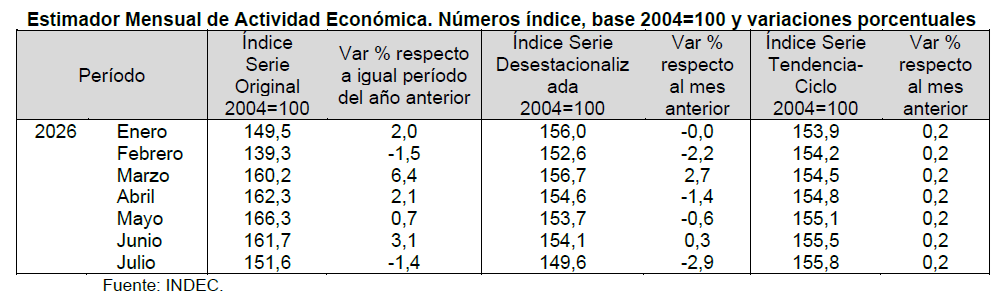
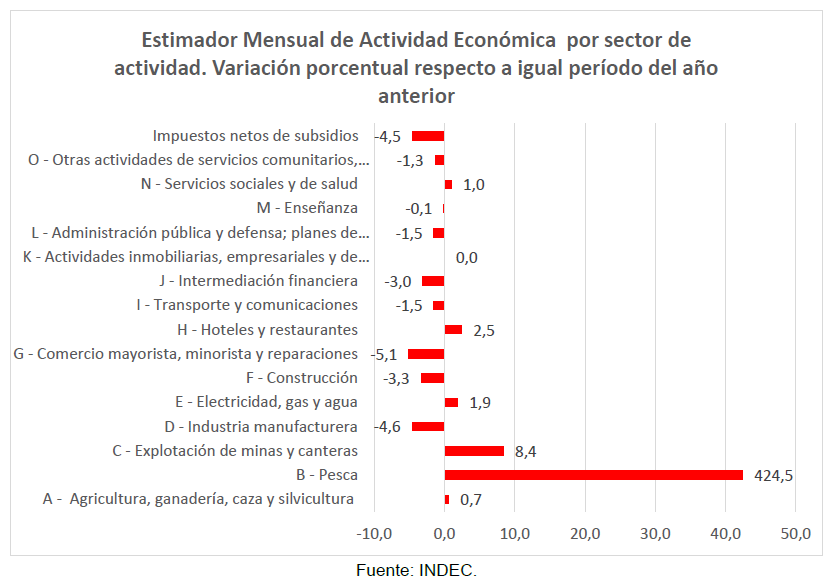
Económica En julio de 2026, el estimador mensual de actividad económica (EMAE) registró una caída interanual de 1,4% en comparación con el mismo mes del año anterior. En términos desestacionalizados, el índice cayó 2,9% respecto del mes anterior, mientras que el componente tendencia-ciclo tuvo una variación positiva de 0,2%.
En julio de 2026, con relación a igual mes de 2025, siete de los quince sectores de actividad que conforman el EMAE registraron subas en julio. Se destacaron Pesca (424,5%) y Explotación de minas y canteras (8,4%).
Por su parte, ocho sectores de actividad registraron caídas en la comparación interanual, entre los que se destaca el Comercio mayorista, minorista y reparaciones (-5,1%). Este sector, junto con Industria manufacturera (-4,6%), le restaron 1,3 p.p. a la variación interanual del EMAE.
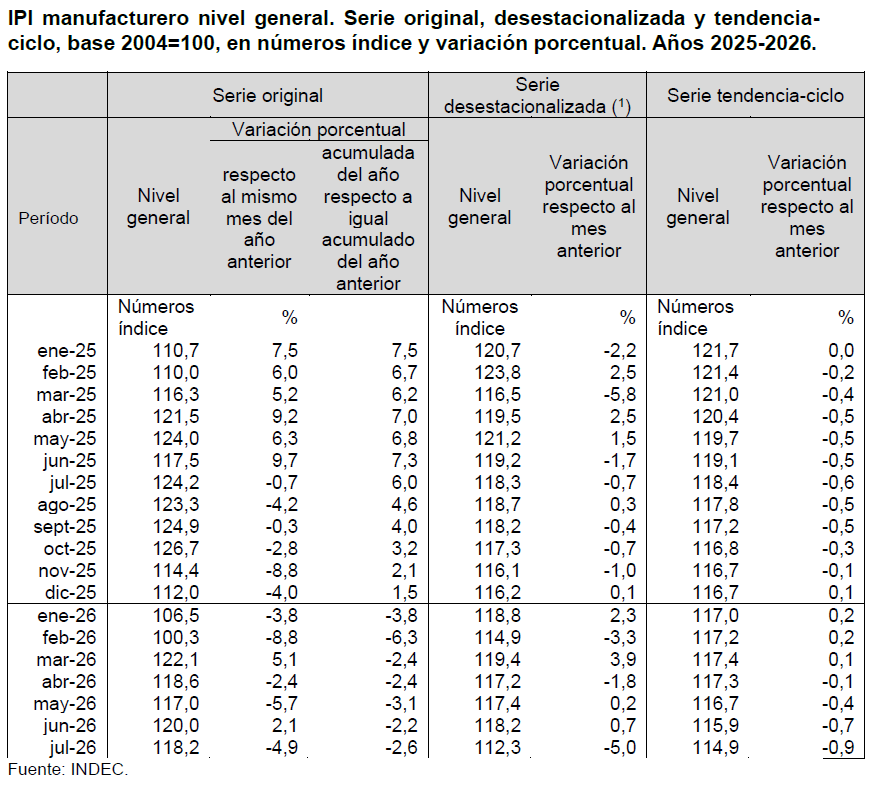
Índice de producción industrial (IPI) manufacturero
En julio de 2026, el índice de producción industrial manufacturero (IPI manufacturero) muestra una caída de -4,9% respecto a igual mes de 2025. El acumulado enero-julio de 2026 presenta una disminución de -2,6% respecto a igual período de 2025. En julio de 2026, el índice de la serie desestacionalizada muestra una variación negativa de -5,0% respecto al mes anterior y la serie tendencia-ciclo registra una disminución de -0,9% respecto al mes anterior.
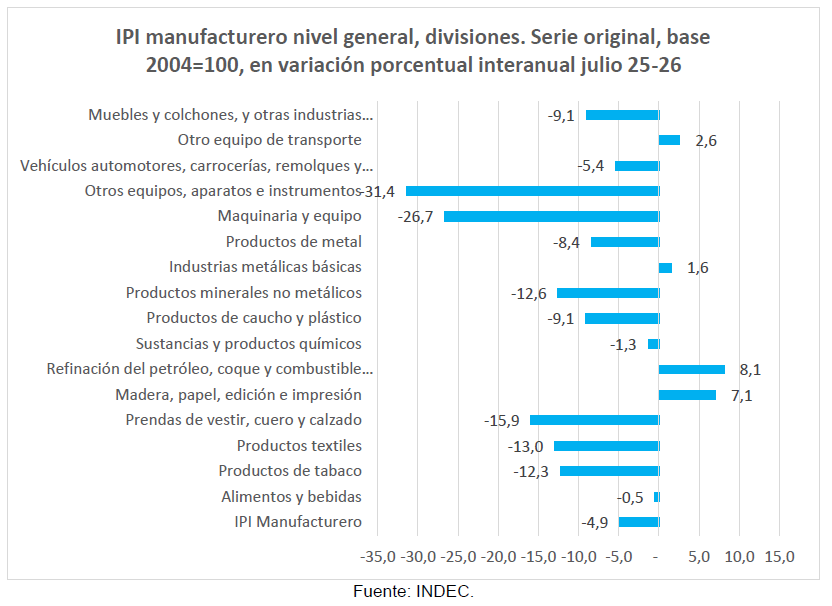
En julio de 2026, doce de las dieciséis divisiones de la industria manufacturera presentaron caídas interanuales. En orden a su incidencia en el nivel general, se registraron disminuciones en Maquinaria y equipo, -26,7%; Otros equipos, aparatos e instrumentos, -31,4%; Prendas de vestir, cuero y calzado, -15,9%; Productos minerales no metálicos, -12,6%; Productos de caucho y plástico, -9,1%; Muebles y colchones, y otras industrias manufactureras, -9,1%; Productos de metal, -8,4%; Productos textiles, -13,0%; Vehículos automotores, carrocerías, remolques y autopartes, -5,4%; Sustancias y productos químicos, -1,3%; Alimentos y bebidas, -0,5%; y Productos de tabaco, -12,3%.
Por otra parte, se observan incidencias positivas en Madera, papel, edición e impresión, 7,1%; Refinación del petróleo, coque y combustible nuclear, 8,1%; Industrias metálicas básicas, 1,6%; y Otro equipo de transporte, 2,6%
Índice de precios al consumidor
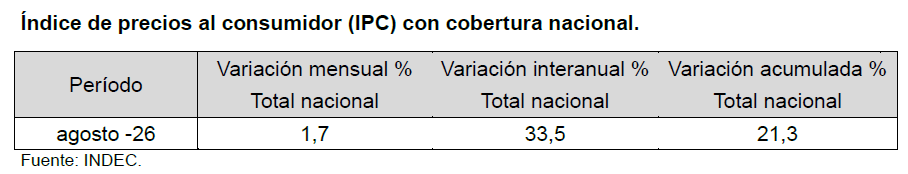
El nivel general del Índice de precios al consumidor registró un alza mensual de 1,7% en agosto de 2026, y acumuló en el año una variación de 21,3%. El dato interanual fue de 33,5%. En el siguiente cuadro, se muestra la variación mensual, interanual y acumulado.
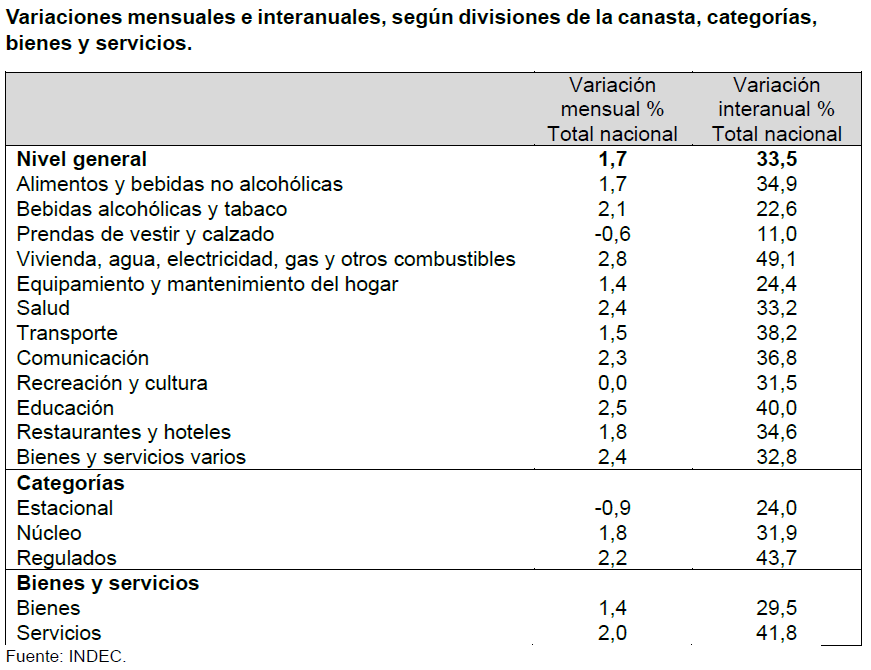
Una síntesis de las variaciones de precios correspondientes a cada división de la canasta del IPC se puede observar en el siguiente cuadro, las variaciones mensuales de agosto del 2026 y las variaciones interanuales.
La división de mayor aumento en el mes fue Vivienda, agua, electricidad, gas y otros combustibles (2,8%). La segunda división con mayor incremento fue Educación (2,5%).
Las dos divisiones que registraron las menores variaciones a nivel nacional fueron Recreación y cultura (0,0%) y Prendas de vestir y calzado (-0,6%)
A nivel de inflación núcleo, los precios del IPC Núcleo (1,8%) tuvieron subas vinculadas a Alquiler de la vivienda y Servicios culturales. Los principales aumentos en los precios Regulados (2,2%) se registraron en Electricidad, Gas, Transporte público y Gastos de prepagas; y en Estacionales (-0,9%) descendieron los precios en Paquetes turísticos y Prendas de vestir, compensados por los aumentos en Verduras, tubérculos y legumbres y Frutas.
Situación Monetaria
Tasas de referencia del BCRA
Respecto a la tasa de referencia, se aclara que actualmente el BCRA no fija una tasa de política monetaria mediante un instrumento remunerado propio a plazo dentro de sus indicadores principales. La gestión de liquidez de la política monetaria se administra a muy corto plazo (1 día) a través de las LEFI (Letras Fiscales de Liquidez) y las operaciones con el Tesoro. En la práctica, el costo de la liquidez y las tasas de referencia de mercado para operaciones a corto plazo (30 a 35 días) se observan en las tasas mayoristas publicadas en la portada del BCRA al 23/09/2026: la TAMAR (23,63% TNA) y la BADLAR de bancos privados (22,50% TNA), las cuales sirven como el termómetro efectivo para el sistema bancario y los depósitos a plazo.
Reservas Internacionales
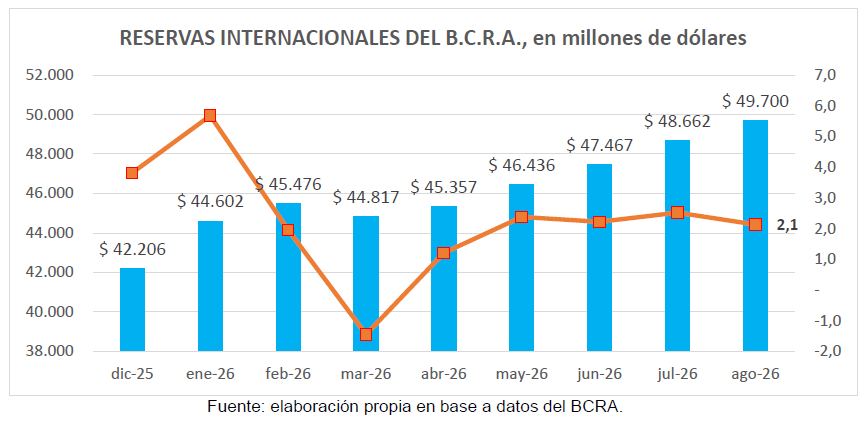
En el grafico se puede observar la evolución de las reservas internacionales del BCRA, se nota un crecimiento en el último mes de 2,1 % (línea naranja – eje derecho). La variación interanual de agosto del 2026, respecto al mismo mes del año pasado es del 19,6%.
Principales Variables Monetarias
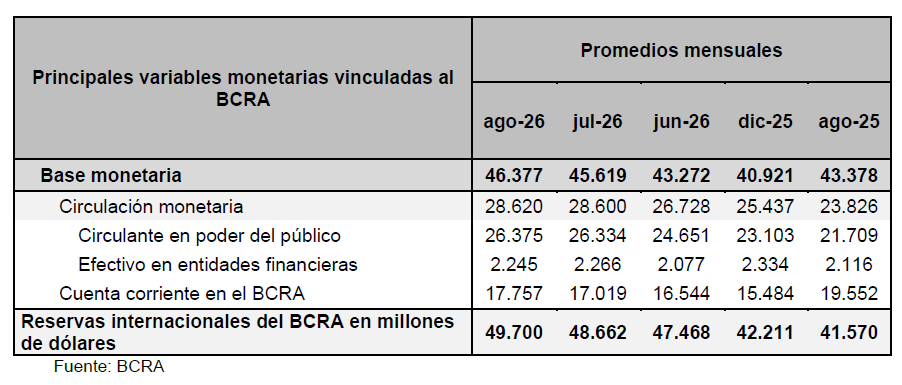
Se presentan las principales variables monetarias del BCRA, Cifras en miles de millones, expresadas en la moneda de origen. Los datos se observan en el cuadro.
Contexto internacional
Tasa de Reserva Federal
Al término de la reunión celebrada los días 15 y 16 de septiembre de 2026, la Reserva Federal de Estados Unidos elevó la tasa de interés de referencia por primera vez desde julio de 2023. El Comité Federal de Mercado Abierto (FOMC) aumentó en 25 puntos básicos el rango objetivo de la tasa de fondos federales1, que pasó a ubicarse entre 3,75% y 4,00%. La suba de tasas llegó después de que, días antes, la Oficina de Estadísticas Laborales (BLS) diera a conocer un dato de inflación subyacente de agosto más alto de lo previsto por el mercado. Ese resultado reforzó la inquietud de que las presiones sobre los precios no se limiten al efecto puntual de los aranceles y a la incidencia de la guerra con Irán sobre los costos energéticos, sino que puedan estar volviéndose más persistentes2.
Un análisis más detallado de los fundamentos macroeconómicos muestra que el IPC general registró una variación interanual del 3,4% en agosto, sin cambios respecto de julio, con lo que se interrumpió la trayectoria de desaceleración observada en los meses anteriores. En términos mensuales, el índice aumentó un 0,4%, frente al 0,1% de julio. El componente energético contribuyó de manera significativa a esa aceleración: aumentó un 2,1% mensual, tras caer un 1,5% en julio. Dentro de este componente, la nafta subió un 3,9% y, según el BLS, explicó más de un tercio del incremento mensual del nivel general. En términos interanuales, la energía aumentó un 16,3% y la nafta, un 27,4%. El IPC subyacente —que excluye alimentos y energía— aumentó un 0,3% mensual, frente al 0,2% de julio, aunque su variación interanual se moderó del 2,5% al 2,4%3. Por su parte, el índice de precios de los gastos de consumo personal (PCE) subyacente, una de las medidas más observadas por la Reserva Federal para evaluar la inflación de fondo, aumentó un 3,3% interanual en julio —último dato disponible al momento de la redacción, ya que el correspondiente a agosto se publicará el 30 de septiembre—, sin cambios respecto de junio. En términos mensuales, avanzó un 0,2%4.
En el mercado laboral, los datos de agosto mostraron una recuperación significativa. Las nóminas no agrícolas aumentaron en 162.000 puestos de trabajo, por encima del incremento mensual promedio de 31.000 registrado durante los doce meses anteriores. Asimismo, las estimaciones correspondientes a junio y julio fueron revisadas al alza en un total de 55.000 puestos. Como resultado, la caída informada inicialmente para julio fue reemplazada por un incremento de 21.000 puestos5.
Por actividad económica, el empleo aumentó en 59.000 puestos en los servicios de comidas y bebidas y en 42.000 en la educación de los gobiernos locales; esta última variación compensó en gran medida la caída del mes anterior. También se registraron aumentos en la industria manufacturera (+16.000 puestos) y en los servicios de salud (+13.000). Dentro de estos últimos, el empleo aumentó en la atención domiciliaria (+11.000) y en los hospitales (+8.000), mientras que otras ramas del sector registraron caídas que compensaron parcialmente esos incrementos. En cambio, el empleo en el sector de información disminuyó en 23.000 puestos. Las principales pérdidas se concentraron en proveedores de infraestructura informática, procesamiento de datos, alojamiento web y servicios relacionados (-8.000), industrias editoriales (-7.000) y servicios de radiodifusión y provisión de contenidos (-5.000). El empleo en la construcción aumentó en 22.000 puestos, aunque el BLS consideró que el sector mostró pocos cambios en el mes. Las demás actividades principales, entre ellas los servicios profesionales y empresariales, también mostraron pocos cambios6.
La tasa de desempleo se mantuvo en el 4,1%. Al mismo tiempo, la fuerza laboral aumentó en 683.000 personas y la tasa de participación pasó del 61,4% al 61,6%, aunque permaneció 0,5 puntos porcentuales por debajo del nivel de enero. El empleo medido por la encuesta de hogares aumentó en 569.000 personas y el número de desocupados se incrementó en 115.000. En conjunto con el crecimiento de las nóminas no agrícolas, estos datos sugieren una mejora respecto de julio, pero no un fortalecimiento generalizado: la tasa de desempleo no descendió y el BLS calificó como poco significativos varios movimientos mensuales7.
El escenario anteriormente descripto —inflación persistente y un mercado laboral resiliente— configuró un punto de inflexión para la política monetaria. La inflación se mantuvo por encima del objetivo del 2%, mientras que el mercado laboral no mostró, por el momento, un deterioro que justificara una orientación más expansiva. La decisión de elevar la tasa, adoptada pese a las reiteradas presiones del presidente Donald Trump por una baja sustancial de tasas, adquirió así una relevancia adicional8. Frente a esas presiones, el titular de la Fed, Kevin Warsh defendió la decisión del Comité argumentando que la inflación seguía siendo demasiado alta y lo había sido durante demasiado tiempo9. En este contexto, la decisión —adoptada por unanimidad del Comité— puede interpretarse como una señal de autonomía de la política monetaria y de compromiso con el objetivo de estabilidad de precios.
Materias Primas
A continuación, se presenta la evolución de las cotizaciones internacionales de carbonato de litio y plata, por su relevancia directa para la actividad minera exportadora de Jujuy, junto con la del oro, que se incluye como referencia del comportamiento general de los metales preciosos en el plano financiero internacional:
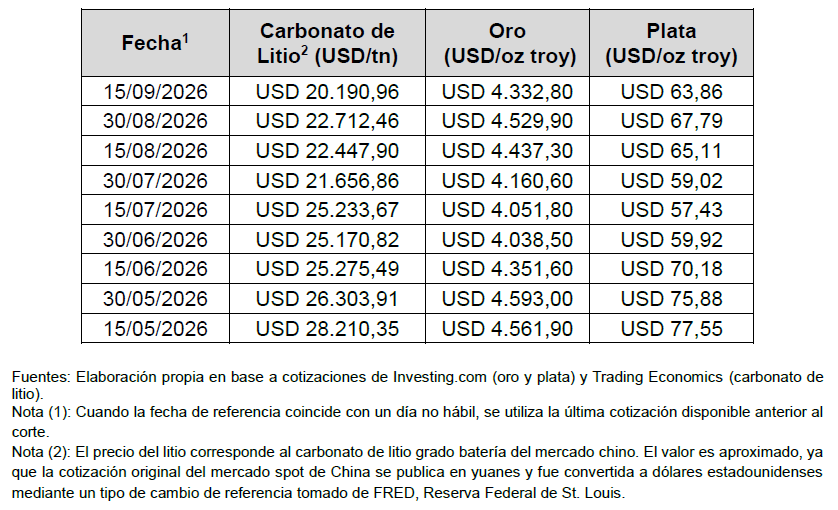
Entre el 30 de agosto y el 15 de septiembre de 2026, las tres cotizaciones relevadas disminuyeron. El carbonato de litio registró la mayor caída (-11,10%), seguido por la plata (-5,80%) y el oro (-4,35%).
Cabe aclarar que la fecha final del relevamiento es el 15 de septiembre, mientras que la decisión de la Reserva Federal se anunció al día siguiente. En consecuencia, las variaciones del oro y la plata analizadas en este apartado no reflejan una reacción a la decisión adoptada, sino los cambios previos en las expectativas del mercado acerca del resultado de la reunión.
La caída del oro y la plata estuvo asociada principalmente al cambio en las expectativas sobre la política monetaria estadounidense. Las declaraciones de la Reserva Federal de fines de agosto, seguidas por datos de empleo sólidos y una inflación superior a la prevista, elevaron la probabilidad asignada por el mercado a una suba de tasas en septiembre. Entre el 28 de agosto —última rueda anterior al corte del 30— y el 15 de septiembre, el rendimiento nominal de los títulos del Tesoro a dos años10 aumentó 33 puntos básicos, del 4,34% al 4,67%, mientras que el rendimiento real a diez años11 subió 20 puntos básicos, del 2,42% al 2,62%. Este movimiento elevó el costo de oportunidad de mantener metales preciosos, que no generan intereses. En cambio, el índice DXY12se mantuvo prácticamente estable entre ambas fechas, al pasar de 99,70 a 99,61 puntos; por ello, la baja acumulada del oro y la plata no puede atribuirse a un fortalecimiento sostenido del dólar. No obstante, la moneda estadounidense avanzó en algunas jornadas y reforzó transitoriamente la presión sobre ambos metales13.
Entre fines de agosto y mediados de septiembre, el carbonato de litio registró una marcada corrección, aunque los fundamentos de corto plazo ofrecían señales mixtas. A comienzos de septiembre, Mysteel proyectaba que la producción china de carbonato de litio aumentaría un 9,7% mensual y que la producción de cátodos LFP superaría las 600.000 toneladas; aun así, estimaba que el balance mensual entre oferta y demanda permanecería deficitario. Al mismo tiempo, el aumento de los warrants registrados en la Bolsa de Futuros de Guangzhou por encima de 45.000 lotes ejercía presión sobre los precios14. A ello se sumó la reactivación de proyectos en Australia, entre ellos Bald Hill, de Mineral Resources, y Finniss, de Core Lithium, que reforzó las expectativas de una mayor oferta internacional. La caída fue parcialmente limitada por la incertidumbre en torno a la mina Jianxiawo de CATL en China, cuyas dificultades regulatorias prolongaron las restricciones a su producción15.
La disminución de los precios internacionales introduce un escenario menos favorable para la minería provincial, aunque con impactos diferenciados: el litio presenta el canal de transmisión más directo por su relevancia en la estructura exportadora de Jujuy, mientras que la plata tiene una incidencia menor y el oro funciona principalmente como referencia del contexto internacional de los metales.
Notas y referencias:
1 Cabe precisar que esta tasa de referencia corresponde a operaciones de crédito interbancario no garantizado a un día hábil (overnight), mediante el cual las instituciones financieras transaccionan sus reservas excedentes depositadas en la Reserva Federal. Si bien se trata de un indicador de liquidez bancaria de ultra corto plazo, constituye la tasa base exógena sobre la cual se arbitran las tasas de mercado a mayor plazo y el costo del financiamiento internacional.
2 Bloomberg Línea (2026). La Fed sube tasas por primera vez desde 2023 y proyecta otra alza antes de fin de año. 16 de septiembre de 2026. Disponible en: https://www.bloomberglinea.com/mundo/estados-unidos/la-fed-sube-tasas-por-primera-vez-desde-2023-y-proyecta-otra-alza-antes-de-fin-de-ano/
3 U.S. Bureau of Labor Statistics (BLS) (2026). Consumer Price Index Summary, August 2026. Disponible en: https://www.bls.gov/news.release/archives/cpi_09112026.htm
4 U.S. Bureau of Economic Analysis (BEA) (2026). Personal Income and Outlays, July 2026. Disponible en: https://www.bea.gov/news/2026/personal-income-and-outlays-july-2026
5 U.S. Bureau of Labor Statistics (BLS) (2026). The Employment Situation — August 2026. Encuesta de establecimientos; datos desestacionalizados. Disponible en: https://www.bls.gov/news.release/archives/empsit_09042026.htm
6 U.S. Bureau of Labor Statistics (BLS) (2026). The Employment Situation — August 2026. Encuesta de establecimientos; datos desestacionalizados. Disponible en: https://www.bls.gov/news.release/archives/empsit_09042026.htm
7 U.S. Bureau of Labor Statistics (BLS) (2026). The Employment Situation — August 2026, tabla A-1. Encuesta de hogares; datos desestacionalizados. Disponible en: https://www.bls.gov/news.release/archives/empsit_09042026.htm
8 Bloomberg Línea (2026). Trump respalda a Warsh y culpa a la “hostil” junta de la Fed por la subida de tasas. 16 de septiembre de 2026. Disponible en: https://www.bloomberglinea.com/mundo/estados-unidos/trump-dice-que-las-tasas-de-interes-deberian-ser-del-1-o-menos-tras-alza-de-la-fed/
9 Associated Press (2026). Federal Reserve hikes key rate for 1st time in 3 years, defying Trump demands for a cut. 16 de septiembre de 2026. Disponible en: https://apnews.com/article/federal-reserve-warsh-trump-inflation-bab1bcb07e973bfb2dd0c3e5fbbb73b1
10 DGS2: rendimiento nominal de mercado de los títulos del Tesoro de Estados Unidos a dos años y vencimiento constante, expresado como porcentaje anual. Es especialmente sensible a las expectativas sobre la trayectoria de corto plazo de la tasa de política monetaria. Fuente: Board of Governors of the Federal Reserve System, serie DGS2, publicada por FRED, Federal Reserve Bank of St. Louis. Disponible en: https://fred.stlouisfed.org/series/DGS2
11 DFII10: rendimiento real de mercado de los títulos del Tesoro de Estados Unidos protegidos contra la inflación (TIPS) a diez años y vencimiento constante, expresado como porcentaje anual. Es una referencia relevante del costo de oportunidad de mantener activos sin rendimiento corriente, como el oro. Fuente: Board of Governors of the Federal Reserve System, serie DFII10, publicada por FRED, Federal Reserve Bank of St. Louis. Disponible en: https://fred.stlouisfed.org/series/DFII10
12 El índice DXY (U.S. Dollar Index) mide el valor del dólar estadounidense frente a una canasta de seis monedas: euro, yen, libra esterlina, dólar canadiense, corona sueca y franco suizo. Cotizaciones utilizadas en el informe: Investing.com. Disponible en: https://es.investing.com/indices/usdollar?cid=1224074
13Reuters (2026). Gold hits near two-week low on Fed chief’s hawkish stance. 31 de agosto de 2026. Disponible en: https://www.reuters.com/world/india/gold-hits-near-two-week-low-fed-chiefs-hawkish-stance-2026-08-31/ Reuters (2026). Dollar near two-week high as oil surge lifts yields, Fed hike bets. 15 de septiembre de 2026. Disponible en: https://www.reuters.com/world/africa/dollar-near-two-week-high-oil-surge-lifts-yields-fed-hike-bets-2026-09-15/
14 Mysteel (2026). Lithium Daily: Lithium market sees rising supply and demand in Sep, and building warrants bring pressure. 2 de septiembre de 2026. Disponible en: https://www.mysteel.net/analysis/5139143-lithium-daily-lithium-market-sees-rising-supply-and-demand-in-sep-and-building-warrants-bring-pressure
15 Trading Economics (2026). Lithium Drops to Near 1-Month Low. 7 de septiembre de 2026. Disponible en: https://tradingeconomics.com/commodity/lithium/news/581680
Autores: Comisión de Licenciados en Economía
Lic. Franco Antonio Domínguez Paredes, MP 32.
Lic. Daniela Alejandra Pastrana, MP 28.
Lic. Marcos Cruz Calisaya, MP 21.