Jujuy
A julio de 2026, la economía jujeña retoma la senda del crecimiento al exhibir variaciones positivas tanto en la comparación interanual como mensual de la actividad económica. Pese a este repunte, el mercado laboral persiste debilitado, registrando caídas mensuales e interanuales significativas en el empleo registrado, aunque acompañado por una dinámica de mercado que evidenció una suba en la tasa de entrada y una baja en la tasa de salida respecto al mismo mes del año anterior. El consumo interno se mantiene reprimido, con ventas totales en supermercados creciendo por debajo de la inflación —con excepciones puntuales en rubros como verdulería y frutería, y alimentos preparados—, escenario contractivo que se profundiza con dinámicas negativas en el mercado automotor, evidenciando descensos tanto en las inscripciones de vehículos nuevos como en las transferencias de usados, situación que se traslada también a una caída interanual en el consumo de combustibles. En marcado contraste, el sector externo revalida su rol de motor provincial con un extraordinario incremento interanual del 119,5% en el acumulado de las exportaciones, fuertemente apuntaladas por la actividad minera. Finalmente, las finanzas públicas provinciales muestran un desempeño moderado al evidenciar recursos tributarios locales que aumentan de forma nominal, pero se ubican por debajo de la inflación del periodo, por otra parte, los recursos de origen nacional también registraron un incremento nominal interanual pero muy por encima del incremento del nivel general de precios.
A continuación, se detallan los principales indicadores económicos y sectoriales.
Actividad
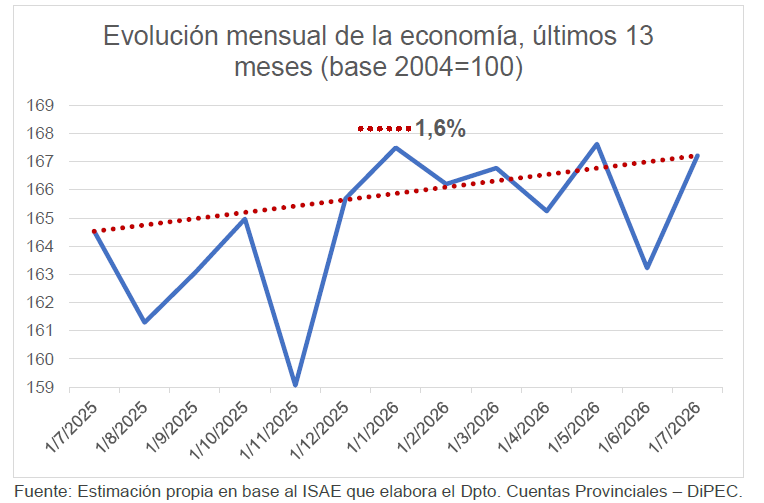
A julio del 2026, la economía jujeña1, exhibió un crecimiento con una variación anual del 1,6% con respecto a julio del 2025 acompañado de una variación mensual positiva del 2,5%.
Mercado Laboral
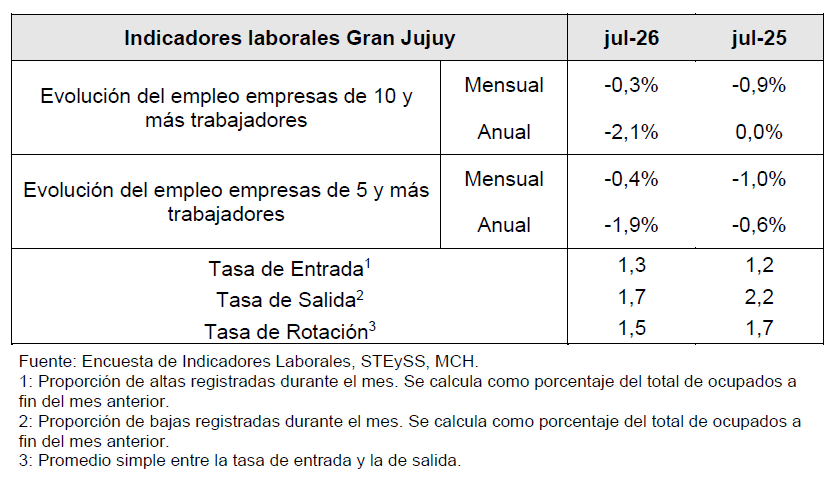
Según la Encuesta de Indicadores Laborales (EIL) se observa para el Gran Jujuy en julio del 2026 una leve disminución mensual en el crecimiento del empleo registrado -0,3% y -0,4%. En consonancia, la variación anual muestra también una caída significativa del -2,1% y -1,9% del empleo para ambos tipos de empresas respectivamente, reflejando un deterioro interanual significativo con respecto al año anterior. En cuanto a la dinámica del mercado, la tasa de entrada en julio 2026 de 1,3 subió con respecto al mismo mes del 2025, en cambio la tasa de salida de 1,7 bajo anualmente lo que derivó en una tasa de rotación de 1,5.
Sector Externo
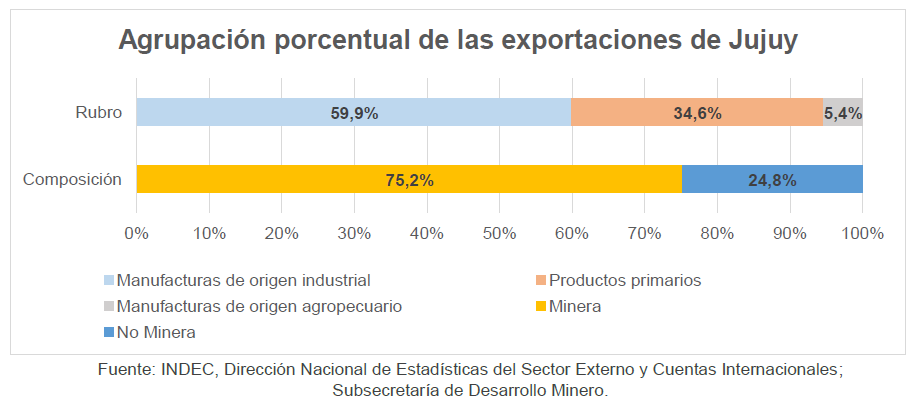
En el sector externo, según el INDEC, las exportaciones provinciales acumuladas en el año al mes de julio del 2026 totalizaron 1.328 millones de dólares FOB, lo que representa un incremento del 119,5% con respecto a lo acumulado en el mismo mes del año 2025. Las manufacturas de origen industrial (MOI) concentraron el 59,9%, seguidas por los productos primarios (34,6%) y las manufacturas agropecuarias (5,4%).
Las exportaciones mineras, de acuerdo a la subsecretaría de Desarrollo Minero, ascendieron en lo que va del año a 998 millones de dólares FOB, lo cual equivale al 75,2% del total exportado de la provincia durante los primeros siete meses del 2026.
Comercio
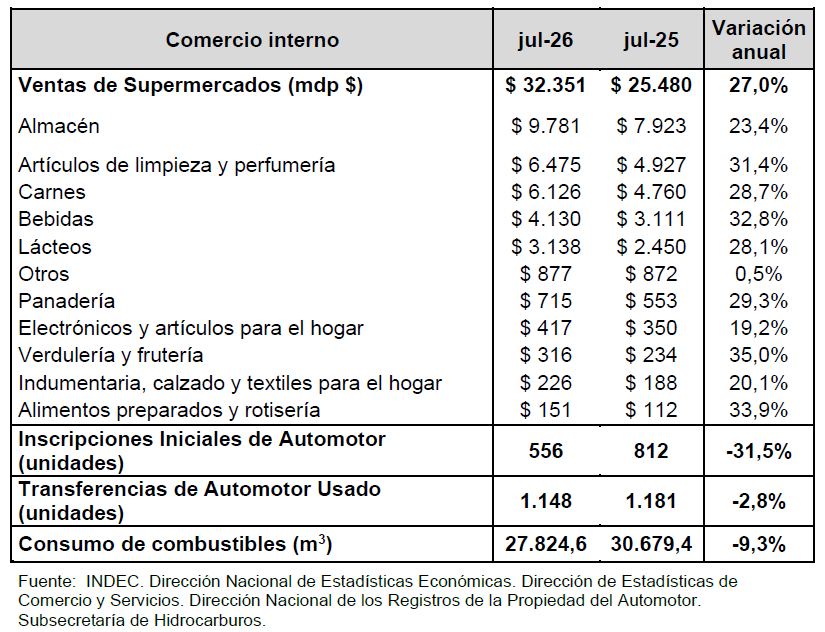
En el comercio interno a mes de julio del 2026, según la encuesta de supermercados (INDEC) los rubros con mejor desempeño de ventas por encima de la inflación interanual de la DiPEC (33,8%) fueron Verdulería y frutería (35%) y Alimentos preparados y rotisería (33,9%). Por otro lado, las ventas totales de todos los rubros crecieron un 27% con respecto a julio del 2025, por debajo del incremento anual de precios en el mismo periodo. El mercado automotor, según la Dirección Nacional del Registro del Automotor, exhibió dinámicas negativas: en julio las inscripciones de vehículos nuevos sumaron 556 unidades, lo cual implica un descenso interanual del -31,5%; por otra parte, las transferencias de usados fueron de 1.148 rodados, lo que se traduce en una disminución del -2,8% con respecto a julio del 2025. Por último, el consumo provincial de combustible contabilizó 27.824,6 m3 en el mes de julio lo que implicó una caída del -9,3% en términos interanuales.
Finanzas Publicas
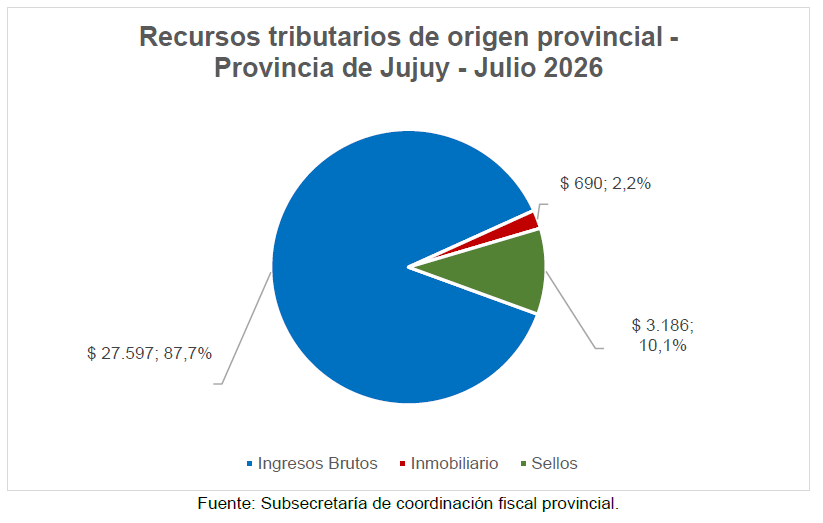
En el plano fiscal, de acuerdo con los datos de la subsecretaría de Coordinación Fiscal Provincial, los recursos tributarios provinciales ascendieron a $31.473 millones de pesos en julio del 2026, lo cual implicó un aumento del 27,9% con respecto al mismo mes del año anterior pero menor a la inflación interanual de este periodo (33,8%). Desagregando la totalidad por componentes, Ingresos Brutos concentró el 87,7%, Sellos e Inmobiliario el 10,1% y 2,2% respectivamente.
Por otra parte, los recursos de origen nacional distribuido a la provincia ascendieron en el presente mes a 193.636 millones de pesos2, lo cual implicó un aumento nominal interanual del 43,9%.
Contexto Nacional
Estimador Mensual de Actividad Económica
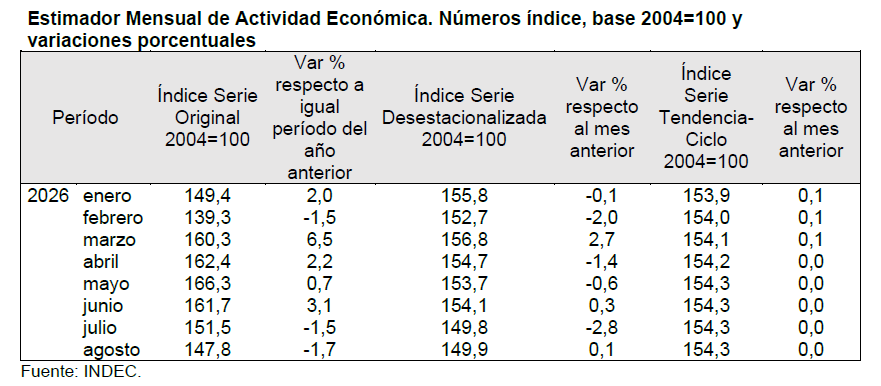
En agosto de 2026, el estimador mensual de actividad económica (EMAE) registró una caída interanual de -1,7% en comparación con el mismo mes del año anterior. En términos desestacionalizados el índice se incrementó en 0,1% respecto del mes anterior, mientras que la estimación del componente tendencia-ciclo no registró variaciones en relación con el mes previo.
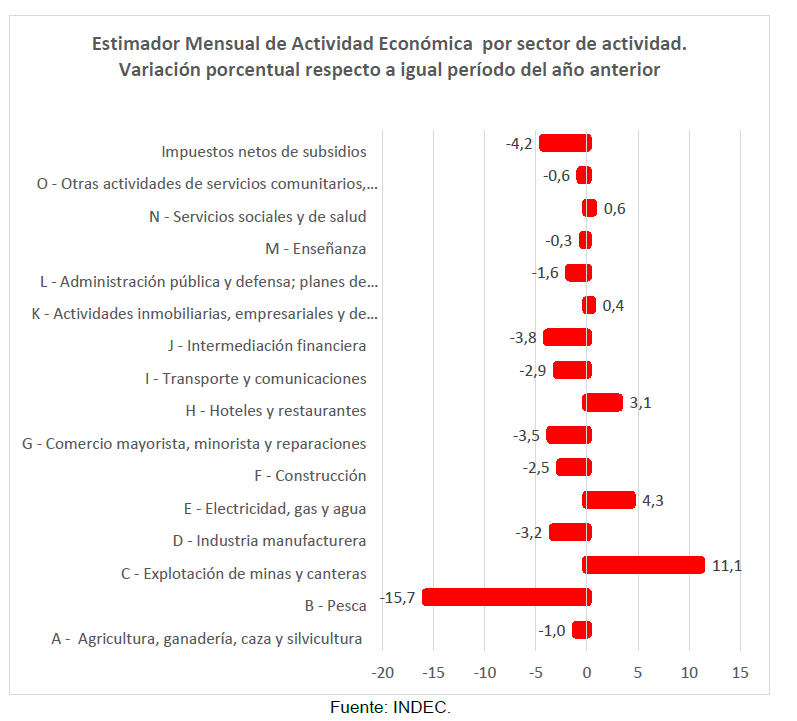
En agosto de 2026, con relación a igual mes de 2025, cinco sectores de actividad que conforman el EMAE registraron subas: se destacaron Explotación de minas y canteras 11,1% y Electricidad, gas y agua 4,3%.
Por su parte, diez sectores de actividad registraron caídas en la comparación interanual, entre los que se destaca Pesca -15,7%.
Los sectores que tuvieron las mayores incidencias negativas fueron Industria manufacturera -3,2% y Comercio mayorista, minorista y reparaciones -3,5%, restándole 0,9 p.p. (puntos porcentuales) a la variación interanual del EMAE.
Índice de producción industrial (IPI) manufacturero
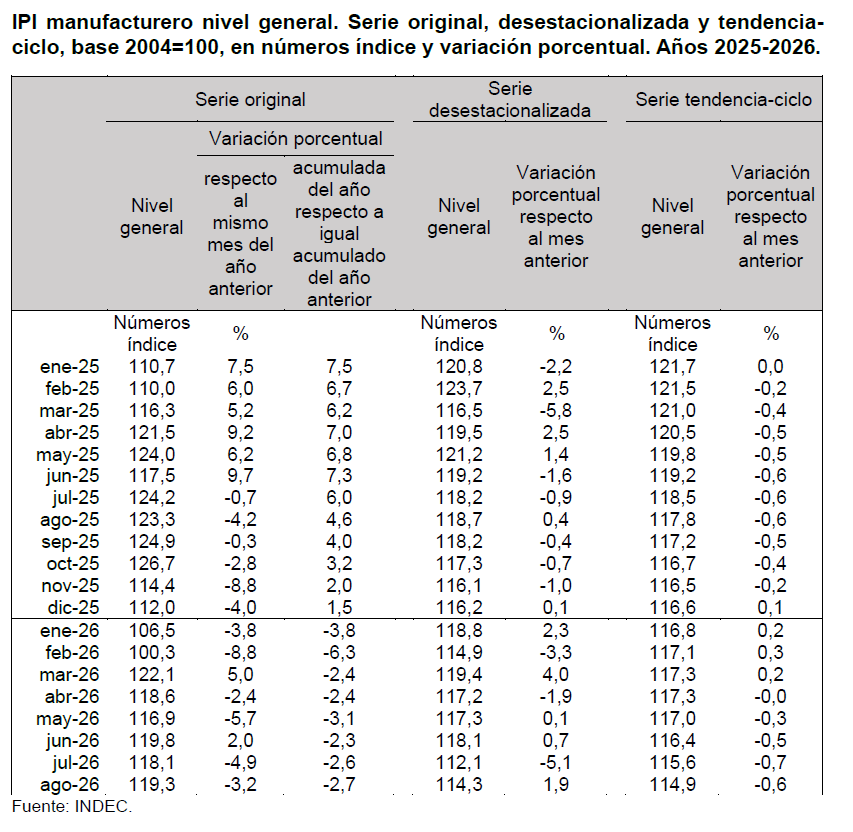
En agosto de 2026, el índice de producción industrial manufacturero (IPI manufacturero) muestra una caída de -3,2% respecto a igual mes de 2025. El acumulado enero-agosto de 2026 presenta una disminución de -2,7% respecto a igual período de 2025.
En agosto de 2026, el índice de la serie desestacionalizada muestra una variación positiva de 1,9% respecto al mes anterior y el índice serie tendencia-ciclo registra una disminución de -0,6% respecto al mes anterior.
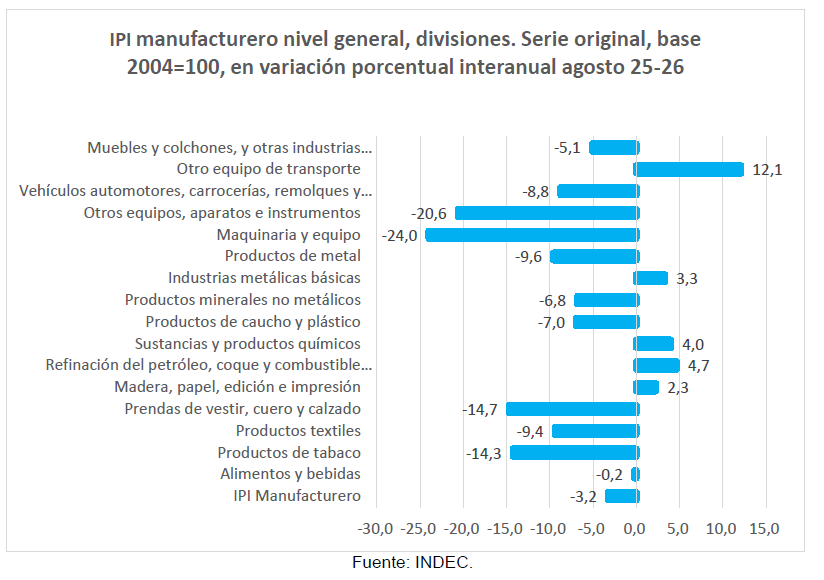
En agosto de 2026, once de las dieciséis divisiones de la industria manufacturera presentaron caídas interanuales. En orden a su incidencia en el nivel general, se registraron disminuciones en Maquinaria y equipo, -24,0%; Otros equipos, aparatos e instrumentos, -20,6%; Prendas de vestir, cuero y calzado, -14,7%; Vehículos automotores, carrocerías, remolques y autopartes, -8,8%; Productos de metal, -9,6%; Productos minerales no metálicos, -6,8%; Productos de caucho y plástico, -7,0%; Productos textiles, -9,4%; Muebles y colchones, y otras industrias manufactureras, -5,1%; Alimentos y bebidas, -0,2%; y Productos de tabaco, -14,3%.
Por otra parte, se observan incidencias positivas en Sustancias y productos químicos, 4,0%; Industrias metálicas básicas, 3,3%; Refinación del petróleo, coque y combustible nuclear, 4,7%; Madera, papel, edición e impresión, 2,3%; y Otro equipo de transporte, 12,1%.
Índice de precios al consumidor
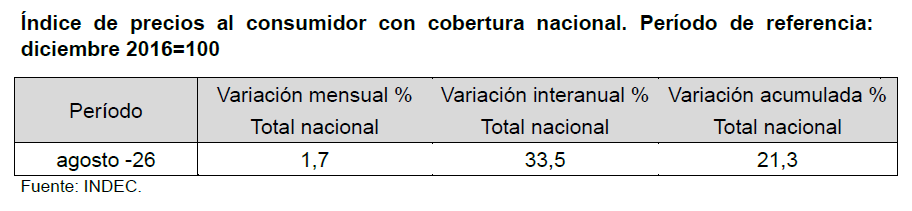
El nivel general del Índice de precios al consumidor registró un alza mensual de 1,7% en agosto de 2026, y acumuló en el año una variación de 21,3%. El dato interanual fue de 33,5%. En el siguiente cuadro, se muestra la variación mensual, interanual y acumulado.
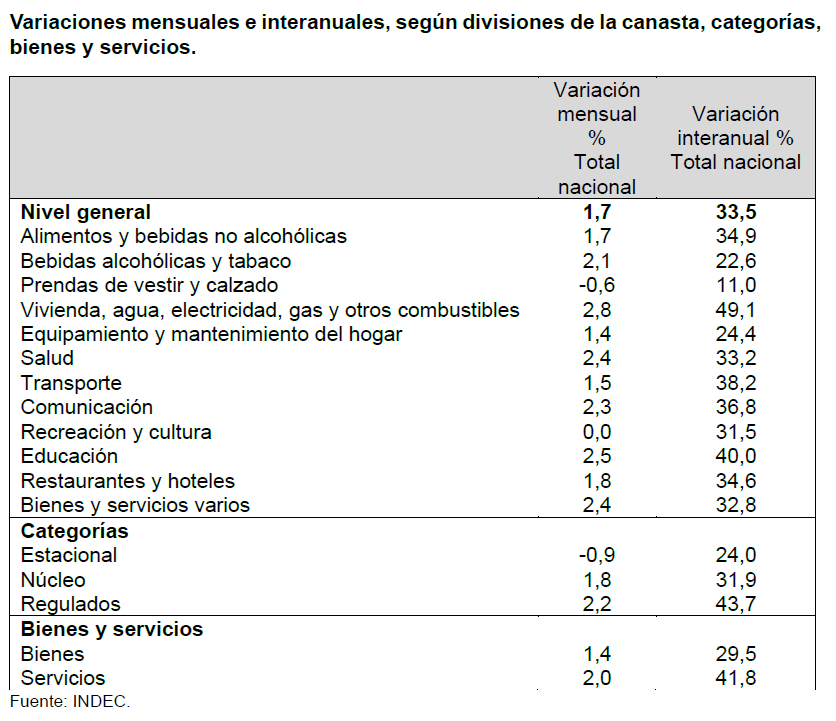
Las variaciones de precios correspondientes a cada división de la canasta del IPC se pueden observar en el siguiente cuadro, las variaciones mensuales de agosto del 2026 y las variaciones interanuales.
La división de mayor aumento en el mes fue Vivienda, agua, electricidad, gas y otros combustibles (2,8%). La segunda división con mayor incremento fue Educación (2,5%).
Las dos divisiones que registraron las menores variaciones a nivel nacional fueron Recreación y cultura (0,0%) y Prendas de vestir y calzado (-0,6%)
A nivel de inflación núcleo, los precios del IPC Núcleo (1,8%) tuvieron subas vinculadas a Alquiler de la vivienda y Servicios culturales. Los principales aumentos en los precios Regulados (2,2%) se registraron en Electricidad, Gas, Transporte público y Gastos de prepagas; y en Estacionales (-0,9%) descendieron los precios en Paquetes turísticos y Prendas de vestir, compensados por los aumentos en Verduras, tubérculos y legumbres y Frutas.
Situación Monetaria
Tasas de referencia del Banco Central de la República Argentina BCRA
Respecto a la tasa de referencia, se aclara que actualmente el BCRA no fija una tasa de política monetaria mediante un instrumento remunerado propio a plazo dentro de sus indicadores principales. Datos publicados por BCRA, con fecha 31 de agosto de 2026. El BCRA continuó administrando activamente la liquidez, reconociendo que la compra de dólares puede generar una expansión monetaria superior a la demanda de dinero compatible con el equilibrio monetario, el BCRA esterilizó la liquidez excedente. Para ello, utilizó operaciones de mercado abierto y operaciones con compromiso de recompra de títulos (repos) con entidades financieras. La fuerte demanda privada de títulos públicos, principalmente por parte de las entidades financieras, permitió absorber una parte significativa de la expansión de liquidez asociada al programa de compra de reservas durante lo que va del año, con excepción de junio. En la práctica, el costo de la liquidez y las tasas de referencia de mercado para operaciones a corto plazo (30 a 35 días) se observan en las tasas mayoristas publicadas en la portada del BCRA: la Tasa Mayorista de Argentina TAMAR (24,69% TNA) y la Buenos Aires Deposits of Large Amount Rate BADLAR de bancos privados (23,00% TNA), las cuales sirven como el termómetro efectivo para el sistema financiero y los depósitos a plazo.
Reservas Internacionales
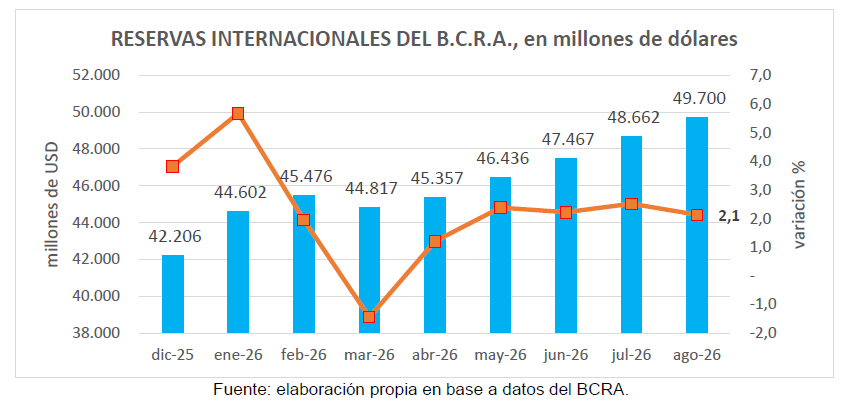
En el grafico se puede observar, en el eje izquierdo, la evolución monetaria de las reservas internacionales del BCRA, se nota un crecimiento, medido en eje derecho, en el último mes de 2,1 %. La variación interanual de agosto del 2026, respecto al mismo mes del año pasado es del 19,6%.
Principales Variables Monetarias
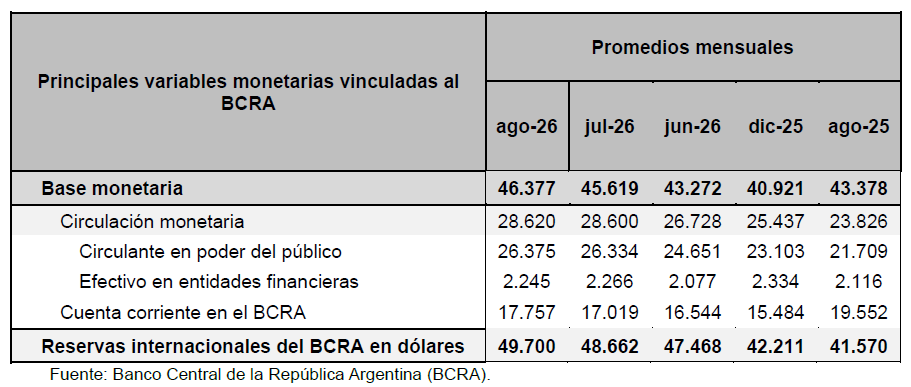
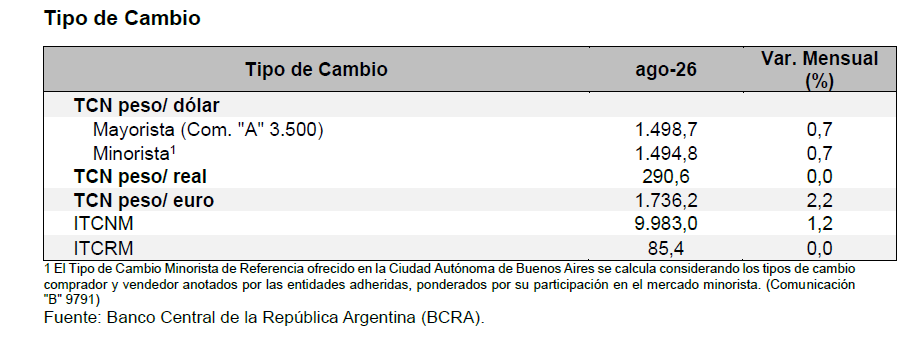
Se presentan las principales variables monetarias del BCRA, Cifras en miles de millones, expresadas en la moneda de origen. Los datos se observan en el cuadro.
Contexto internacional
Política monetaria de la Reserva Federal
En su reunión de septiembre, el Comité Federal de Mercado Abierto (FOMC) resolvió subir la tasa de referencia3 en 0,25 puntos porcentuales, hasta un rango de entre 3,75% y 4%, el primer incremento desde 2023. La decisión fue adoptada por unanimidad entre los miembros con derecho a voto4. El IPC de agosto, el dato de precios más reciente antes de la reunión, mostró que tanto el índice general como el núcleo, que excluye alimentos y energía, avanzaron en términos mensuales más que en julio, cortando una racha de lecturas moderadas5. A eso se sumó un informe de empleo más sólido de lo esperado, que reforzó las expectativas de suba6. La persistencia de las presiones inflacionarias estuvo asociada, principalmente a los efectos de los aumentos arancelarios anteriores, al incremento de los costos de la energía y los insumos derivados de la situación geopolítica y al aumento de los precios de bienes de consumo vinculados a la tecnología, asociado al desarrollo de la inteligencia artificial, factores identificados por la propia Reserva Federal en sus actas de 20267. En ese contexto, la Fed priorizó contener las presiones inflacionarias en lugar de optar por una postura más expansiva.
La decisión adquirió relevancia política al contrastar con las reiteradas declaraciones del presidente Donald Trump a favor de una reducción de las tasas de interés8. Esta divergencia resultó particularmente significativa debido a que Kevin Warsh, quien preside la Reserva Federal desde mayo de 2026, había sido impulsado por el propio mandatario para ocupar el cargo. En este contexto, distintos medios interpretaron el aumento de tasas como una señal de autonomía de la autoridad monetaria frente a las preferencias expresadas por el Poder Ejecutivo9.
Más allá de la tensión política que generó la decisión, resulta relevante analizar sus implicancias económicas. El aumento del rango objetivo de la tasa de fondos federales tiende a encarecer las condiciones de financiamiento, con efectos sobre el costo del crédito para empresas y familias. Tras la decisión, varios grandes bancos estadounidenses elevaron su tasa preferencial del 6,75 % al 7 %, lo que puede repercutir en préstamos y líneas de crédito vinculados a esta referencia. En el mercado hipotecario, los efectos son diferenciados: quienes mantienen préstamos a tasa fija no experimentan modificaciones en sus cuotas por esta decisión, mientras que las condiciones para nuevas operaciones y refinanciaciones dependen también de la evolución de las tasas de largo plazo. En contrapartida, el aumento de las tasas puede favorecer el rendimiento de determinados instrumentos de ahorro8. A través de estos mecanismos, la política monetaria busca moderar el consumo y la inversión para contener las presiones inflacionarias, aunque puede tener como contrapartida un menor crecimiento económico y un aumento del desempleo. Para las economías emergentes, una política monetaria estadounidense más restrictiva también puede elevar el costo del financiamiento externo y favorecer movimientos de capital hacia activos denominados en dólares, ejerciendo presiones sobre los tipos de cambio locales10.
Tras la reunión de septiembre, y de cara al encuentro del 27 y 28 de octubre, las expectativas del mercado respecto de una nueva suba de tasas se moderaron considerablemente. Según la herramienta CME FedWatch, al 26 de octubre la probabilidad implícita de que la Fed mantuviera sin cambios el rango objetivo en 3,75 %–4,00 % se ubicaba en el 89,5 %, frente al 10,5 % correspondiente a un incremento de 25 puntos básicos. Esta distribución contrastaba con la observada el 25 de septiembre, cuando el mercado asignaba una probabilidad del 64,2 %11 a una nueva suba en octubre. La moderación de las expectativas se produjo en un contexto en el que John Williams, presidente del Banco de la Reserva Federal de Nueva York, señaló el 29 de septiembre que no existía urgencia por volver a elevar la tasa, aunque dejó abierta la posibilidad de un nuevo incremento hacia fines de año 12.
Precios internacionales de minerales
El carbonato de litio y la plata son minerales de especial relevancia para la actividad minera exportadora de Jujuy, por lo que la evolución de sus cotizaciones internacionales constituye una referencia para analizar las condiciones externas del sector. El oro se incorpora como indicador complementario del comportamiento del mercado internacional de metales preciosos y de las condiciones financieras globales.
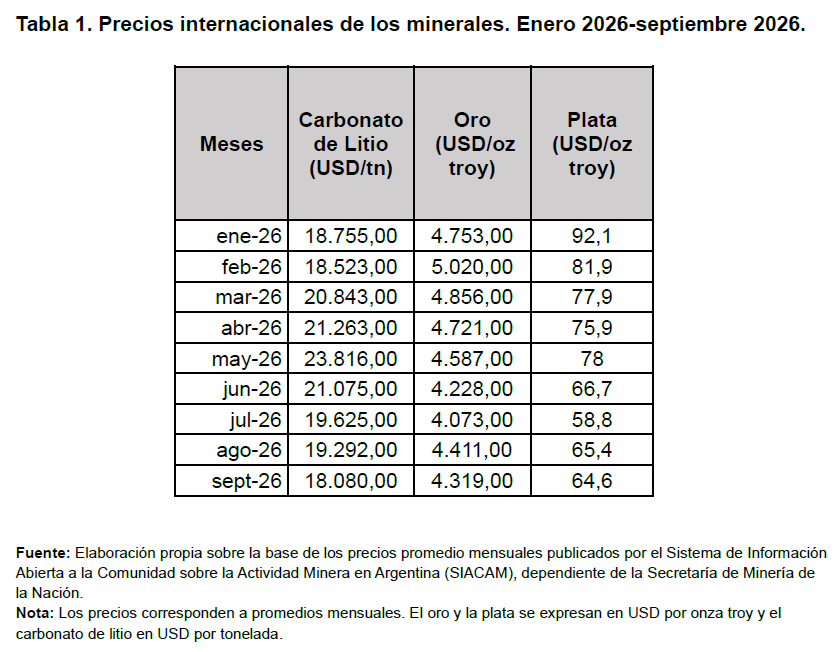
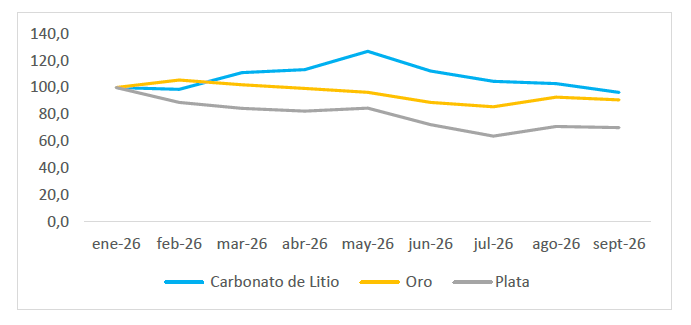
Gráfico 1. Evolución de los precios internacionales de minerales. Enero 2026-septiembre de 2026. Índice, enero de 2026 = 100.
El Gráfico 1 permite comparar la evolución relativa de los precios internacionales de los tres minerales. Para ello, las series se expresan mediante índices con una base común —enero de 2026 = 100—, independientemente de sus diferentes niveles de precios y unidades de medida. Entre enero y septiembre, la plata registró la mayor disminución (−29,9 %), seguida por el oro (−9,1 %) y el carbonato de litio (−3,6 %). Este último presentó una trayectoria diferente: después de una leve disminución en febrero, aumentó hasta alcanzar su máximo en mayo y posteriormente descendió de manera sostenida hasta septiembre. En consecuencia, los tres minerales finalizaron el período con precios inferiores a los registrados en enero.
Fuente: Elaboración propia sobre la base de los precios promedio mensuales publicados por el Sistema de Información Abierta a la Comunidad sobre la Actividad Minera en Argentina (SIACAM), dependiente de la Secretaría de Minería de la Nación.
Nota: Índices de elaboración propia calculados a partir de los precios promedio mensuales publicados por el SIACAM, tomando enero de 2026 como período base (= 100). No corresponden al índice oficial publicado por el SIACAM, cuya base es enero de 2019.
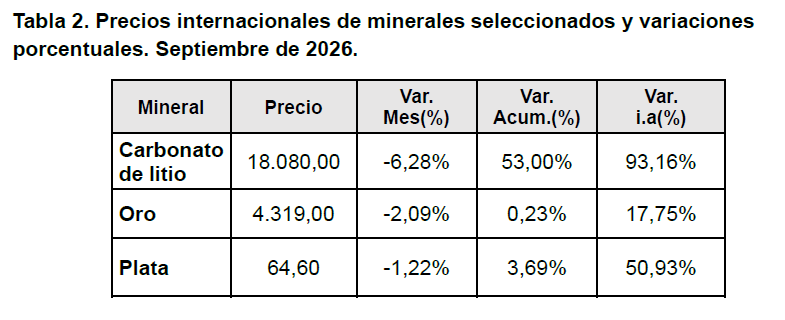
Durante septiembre de 2026, los precios internacionales de los tres minerales seleccionados registraron disminuciones respecto del mes anterior (Tabla 2), aunque con distinta intensidad. El carbonato de litio presentó la mayor caída mensual (−6,28%), seguido por el oro (−2,09%) y la plata (−1,22%). Sin embargo, estas correcciones contrastan con las variaciones interanuales, que se mantuvieron positivas en los tres casos, particularmente en el litio (+93,16%) y la plata (+50,93%). Esta evolución evidencia que las disminuciones recientes se produjeron en un contexto de precios todavía superiores a los registrados un año atrás.
Fuente: Elaboración propia sobre la base de los precios promedio mensuales publicados por el Sistema de Información Abierta a la Comunidad sobre la Actividad Minera en Argentina (SIACAM), dependiente de la Secretaría de Minería de la Nación.
Nota: La variación mensual se calcula respecto de agosto de 2026; la acumulada respecto de diciembre de 2025; y la interanual, respecto de septiembre de 2025.
Durante septiembre, los precios internacionales del oro y la plata disminuyeron en un contexto de aumento de los rendimientos de los bonos del Tesoro estadounidense y apreciación del dólar. Al comparar los promedios mensuales de septiembre y agosto, el rendimiento nominal a dos años (DGS2)13 aumentó 43 puntos básicos, mientras que el rendimiento real a diez años (DFII10)14 se incrementó 24 puntos básicos. El aumento del rendimiento real hizo relativamente más atractivos los bonos del Tesoro y elevó el costo de oportunidad de mantener activos que no generan intereses, como los metales preciosos. A su vez, el índice del dólar (DXY)15 registró una apreciación mensual del 0,47 %. Dado que el oro y la plata se cotizan internacionalmente en dólares, el fortalecimiento de esta moneda tiende a encarecerlos para los compradores que operan con otras divisas, lo que añadió una presión bajista sobre sus precios. En el caso del oro, el World Gold Council identificó el aumento de los rendimientos y la apreciación del dólar, junto con la reducción de las posiciones compradoras en el mercado de futuros, como factores que contribuyeron a su caída durante septiembre16.En el caso de la plata, estas mismas condiciones financieras también ejercieron una influencia bajista. Sin embargo, debido a su doble condición de metal precioso e insumo industrial, su cotización también depende de las perspectivas de la demanda productiva. Según Sprott, la fortaleza de esta demanda podría proporcionar un sostén adicional frente a los factores macroeconómicos adversos, factor que pudo contribuir a que su caída mensual resulte menor que la del oro17.
Por su parte, la disminución del precio internacional del carbonato de litio estuvo asociada principalmente a factores específicos de su mercado. Por el lado de la oferta, la reactivación de los proyectos australianos Bald Hill y Finniss18 reforzó las expectativas de una mayor disponibilidad de litio, mientras que la producción china de carbonato de litio aumentó un 7,7 % mensual en septiembre19. Por el lado de la demanda, las ventas internas de vehículos eléctricos e híbridos enchufables en China disminuyeron un 10,1 % interanual en agosto, lo que acentuó las dudas sobre la evolución del mercado doméstico, aunque las exportaciones de estos vehículos continuaron creciendo20. En sentido contrario, las demoras en la reactivación de la mina Jianxiawo, operada por CATL, redujeron la producción prevista de esa mina y limitaron el aumento esperado de la oferta china. Esta restricción actuó como un factor de sostén para el precio y compensó parcialmente la presión bajista generada por la reactivación de los proyectos australianos y el aumento de la producción china de carbonato de litio18
Desde la perspectiva provincial, la disminución de los precios internacionales configura condiciones menos favorables para los ingresos potenciales de las actividades mineras exportadoras vinculadas al litio y la plata. En particular, la caída del carbonato de litio adquiere mayor relevancia por su participación en la estructura productiva y exportadora de Jujuy, dado que menores precios internacionales pueden reducir el valor exportado aun cuando los volúmenes comercializados se mantengan estables. No obstante, la magnitud de estos efectos depende de las cantidades exportadas, los precios efectivamente pactados y las condiciones comerciales de cada operación. Asimismo, las disminuciones mensuales deben analizarse considerando que, en septiembre, las cotizaciones internacionales del litio y la plata todavía se ubicaban por encima de sus niveles de un año atrás (+93,16 % y +50,93 %, respectivamente), por lo que no implican necesariamente un deterioro interanual de las condiciones externas de precios.
Autores:
Comisión de Licenciados en Economía
Lic. Franco Antonio Domínguez Paredes, MP 32.
Lic. Daniela Alejandra Pastrana, MP 28.
Lic. Marcos Cruz Calisaya, MP 21.