Resumen Ejecutivo de Informe de Coyuntura – CPCE Jujuy
Jujuy
A mayo de 2026, la economía jujeña exhibe señales de recuperación al registrar un crecimiento de la actividad económica tanto en la comparación interanual como en la variación mensual. No obstante, este repunte contrasta con un mercado laboral que persiste debilitado, mostrando una caída interanual significativa del empleo registrado, aunque acompañado ahora de un mayor dinamismo en las tasas de entrada, salida y rotación. El consumo interno se mantiene reprimido, con ventas comerciales en supermercados corriendo por detrás de la inflación —con excepciones puntuales en rubros como panadería, y verdulería y frutería—, escenario al que se suma la retracción en el mercado automotor, tanto en las inscripciones de vehículos nuevos como en las transferencias de usados, situación opuesta ocurre con respecto al consumo de combustibles donde hay un claro incremento. Por otra parte, el sector externo consolida su rol de motor provincial a partir de un fuerte incremento en el acumulado de las exportaciones, apuntaladas fundamentalmente por el dinamismo de la actividad minera. Por último, las finanzas públicas provinciales muestran un desempeño moderado al evidenciar recursos tributarios locales que se ubican por debajo de la inflación del periodo, a pesar de registrar un aumento nominal y verse complementadas por un mayor dinamismo en los recursos de origen nacional que crecieron en términos reales.
Actividad
A continuación, se detallan los principales indicadores económicos y sectoriales.
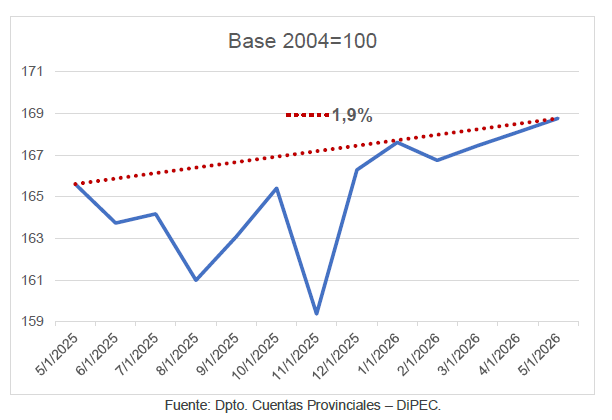
Actividad A mayo del 2026, la economía jujeña evidencia un crecimiento de la actividad económica, con una variación anual del 1,9% con respecto a mayo del 2025 según el Indicador Sintético de Actividad Económica (ISAE), acompañado de una variación mensual positiva del 0,4%.
Mercado Laboral
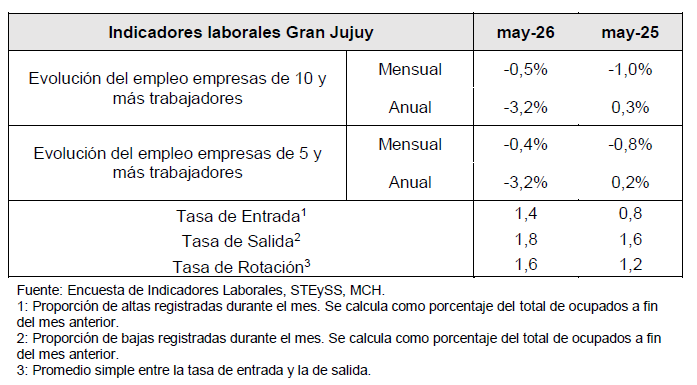
Según la Encuesta de Indicadores Laborales (EIL) se observa para el Gran Jujuy en mayo del 2026 una leve caída mensual en el crecimiento del empleo registrado (-0,5% y -0,4%). No obstante, la variación anual muestra una caída significativa del -3,2% del empleo para ambos tipos de empresas, reflejando un deterioro interanual significativo con respecto al año anterior. En cuanto a la dinámica del mercado, tanto la tasa de entrada (1,4), la de salida (1,8) y la de rotación (1,6) han experimentado mayor dinamismo con respecto a mayo de 2025.
Sector Externo
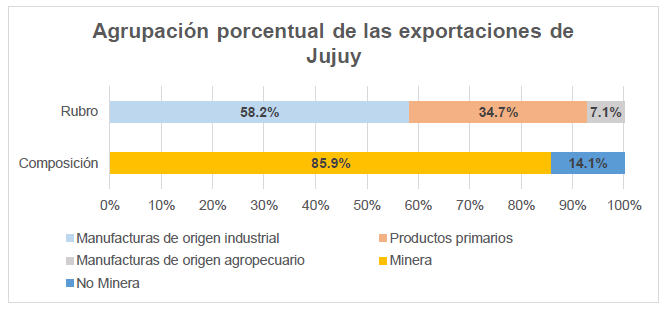
En el sector externo, según el INDEC, las exportaciones provinciales acumuladas en el año al mes de mayo del 2026 totalizaron 787 millones de dólares FOB, lo que representa un incremento del 90,1% con respecto al acumulado de los primeros cinco meses del año 2025. Las manufacturas de origen industrial (MOI) concentraron el 58,2%, seguidas por los productos primarios (34,7%) y las manufacturas agropecuarias (7,1%).
Las exportaciones mineras, de acuerdo a la subsecretaría de Desarrollo Minero, ascendieron en lo que va del año a 676 millones de dólares FOB, lo cual equivale al 85,9% del total exportado de la provincia en el 2026.

Comercio
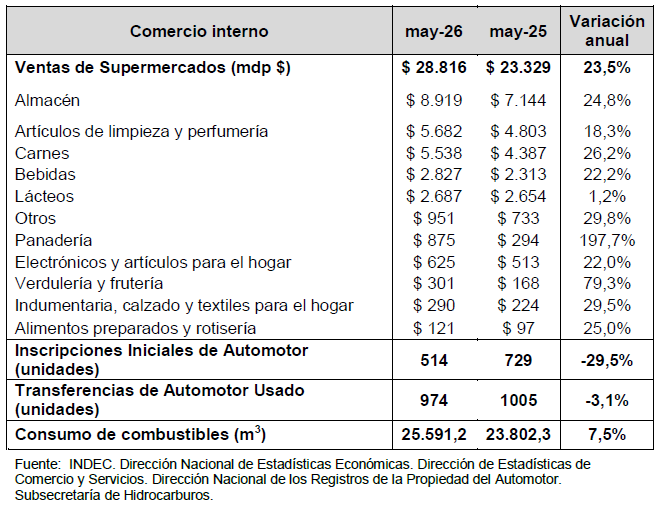
En el comercio interno a mes de mayo del 2026, según la encuesta de supermercados (INDEC) los rubros con mejor desempeño de ventas por encima de la inflación interanual de la DiPEC (31,9%) fueron Panadería (197,7) y Verdulería y frutería (79,3%). Por otro lado, las ventas totales de todos los rubros crecieron un 23,5% con respecto a mayo del 2025, por debajo del incremento anual de precios en el mismo periodo. El mercado automotor, según la Dirección Nacional del Registro del Automotor, mostró variaciones negativas: en mayo las inscripciones de vehículos nuevos sumaron 514 unidades, lo cual implica un descenso interanual del -29,5%; y las transferencias de usados fue de 974 rodados, lo que se traduce en caída del -3,1% con respecto a mayo del 2025. Por último, el consumo provincial de combustible ascendió a 25.591 m3 en el mes de mayo lo que significó un incremento del 7,5% en términos interanuales.
Finanzas Publicas
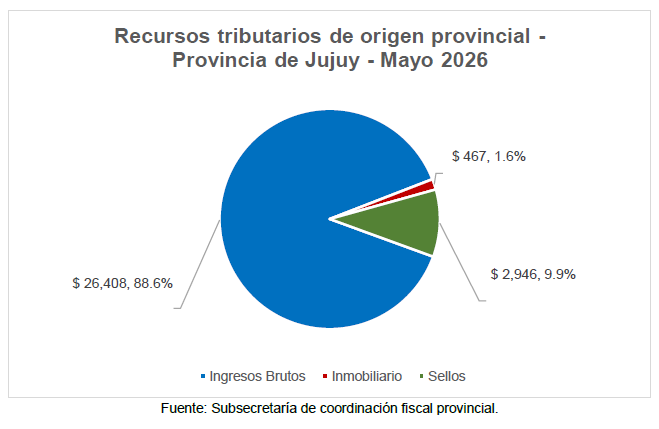
En el plano fiscal, de acuerdo con los datos de la subsecretaría de Coordinación Fiscal Provincial, los recursos tributarios provinciales ascendieron a $29.820 millones de pesos en mayo del 2026, lo cual implicó un aumento del 28,4% con respecto al mismo mes del año anterior pero menor a la inflación interanual de este periodo (31,9%). Desagregando la totalidad por componentes, Ingresos Brutos concentró el 88,6%, Sellos e Inmobiliario el 9,9% y 1,6% respectivamente.
Por otra parte, los recursos de origen nacional distribuido a la provincia ascendieron en el presente mes a 215.670 millones de pesos, lo cual implicó un aumento interanual del 45,1%.
Contexto Nacional
Estimador Mensual de Actividad Económica
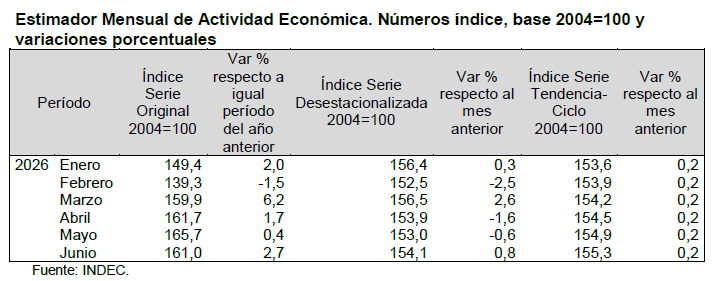
En junio de 2026, el estimador mensual de actividad económica (EMAE) registró un incremento interanual de 2,7% en comparación con el mismo mes del año anterior. En términos desestacionalizados, el índice aumentó 0,8% respecto del mes anterior, mientras que el componente tendencia-ciclo tuvo una variación positiva de 0,2%.
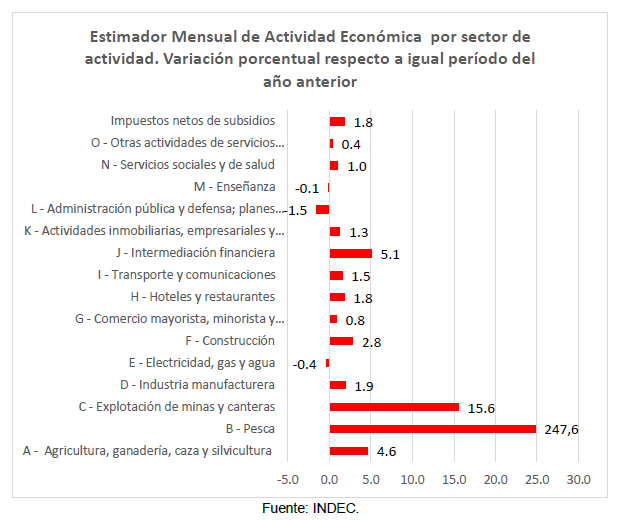
En junio de 2026, con relación a igual mes de 2025, doce de los quince sectores de actividad que conforman el EMAE registraron subas en junio. Se destacaron Pesca 247,6 % y explotación de minas y canteras 15,6%.
Por su parte, tres sectores de actividad registraron caídas en la comparación interanual, entre los que se destaca Administración pública y defensa; planes de seguridad social de afiliación obligatoria -1,5%. Este sector, Electricidad, gas y agua -0,4% y Enseñanza -0,1%, le restaron 0,1 puntos porcentuales (p.p.) a la variación interanual del EMAE.
Índice de producción industrial (IPI) manufacturero
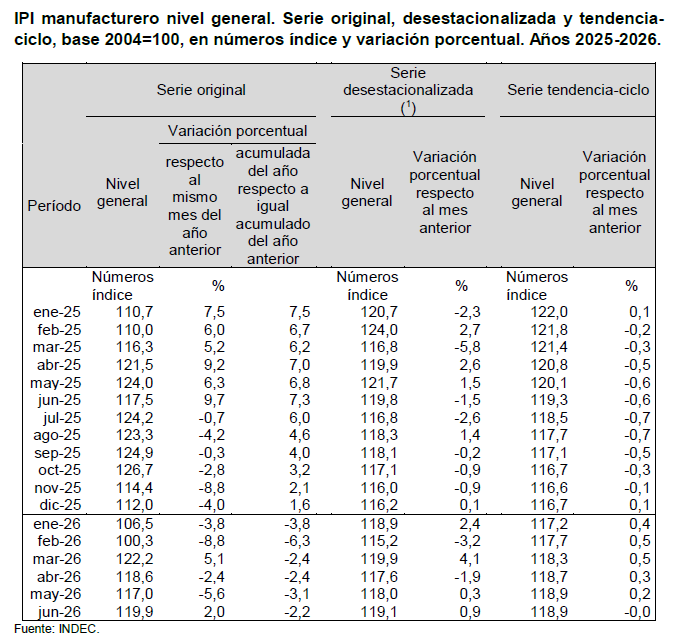
En junio de 2026, el índice de producción industrial manufacturero (IPI manufacturero) muestra una suba de 2,0% respecto a igual mes de 2025. El acumulado enero-junio de 2026 presenta una disminución de 2,2% respecto a igual período de 2025. En junio de 2026, el índice de la serie desestacionalizada muestra una variación positiva de 0,9% respecto al mes anterior y el índice serie tendencia-ciclo registra una variación negativa cercana a cero
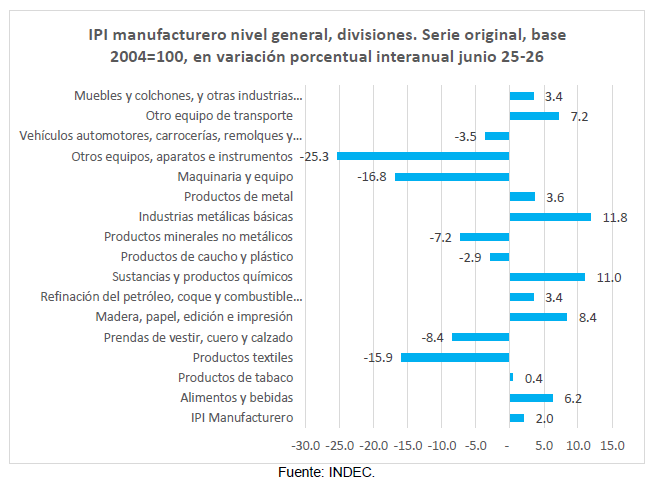
En junio de 2026, nueve de las dieciséis divisiones de la industria manufacturera presentaron subas interanuales. En orden a su incidencia en el nivel general, se registraron subas en Alimentos y bebidas, 6,2%; Sustancias y productos químicos, 11,0%; Industrias metálicas básicas, 11,8%; Madera, papel, edición e impresión, 8,4%; Refinación del petróleo, coque y combustible nuclear, 3,4%; Productos de metal, 3,6%; Muebles y colchones, y otras industrias manufactureras, 3,4%; Otro equipo de transporte, 7,2%; y Productos de tabaco, 0,4%. Por otra parte, se observan caídas en Maquinaria y equipo, 16,8%; Otros equipos, aparatos e instrumentos, 25,3%; Prendas de vestir, cuero y calzado, 8,4%; Productos minerales no metálicos, 7,2%; Productos textiles, 15,9%; Vehículos automotores, carrocerías, remolques y autopartes, 3,5%; y Productos de caucho y plástico, 2,9%.
Índice de precios al consumidor
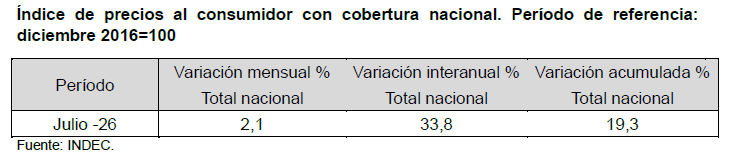
El nivel general del Índice de precios al consumidor registró un alza mensual de 2,1% en julio de 2026, y acumuló en el año una variación de 19,3%. El dato interanual fue de 33,8%. En el siguiente cuadro, se muestra la variación mensual, interanual y acumulado.
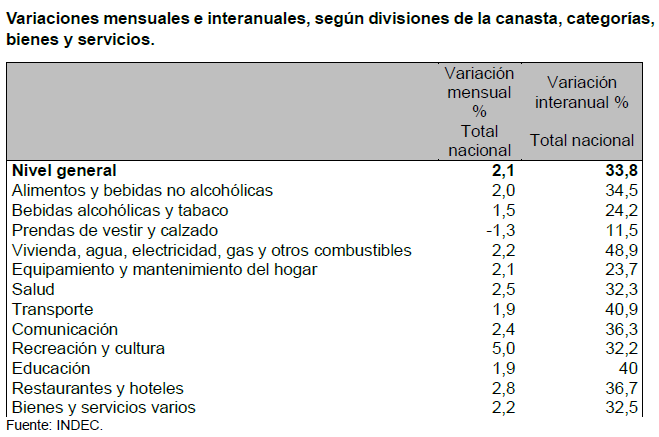
Una síntesis de las variaciones de precios correspondientes a cada división de la canasta del IPC se puede observar en el siguiente cuadro, las variaciones mensuales de julio del 2026 y las variaciones interanuales.
La división de mayor aumento en el mes fue Recreación y cultura (5,0%) como consecuencia del aumento en paquetes turísticos y servicios culturales. La segunda división con mayor incremento fue Restaurantes y hoteles (2,8%).
Las dos divisiones que registraron las menores variaciones a nivel nacional fueron Prendas de vestir y calzado (-1,3%) y Bebidas alcohólicas y tabaco (1,5%).
A nivel de inflación núcleo, los precios del IPC Núcleo (1,8%) tuvieron subas vinculadas a Alquiler de la vivienda y Servicios culturales, compensadas por la caída en expensas (por el retiro del adicional del 20% incluido en junio según expediente EX-2024-142739268-APN-DGDYD#JGM). Le siguen Estacionales (4,5%) por el aumento en Verduras, Paquetes turísticos y Servicios de alojamiento; y los precios Regulados (2,1%) por los incrementos en Transporte público, Gastos de prepagas y Electricidad.
Situación Monetaria
Reservas Internacionales
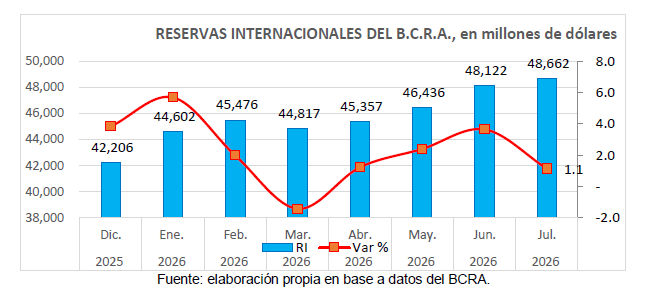
En el grafico se puede observar la evolución de las reservas internacionales del BCRA, se nota un crecimiento en el último mes y una tendencia alcista en el periodo considerado. La variación interanual de julio del 2026, respecto al mismo mes del año pasado es del 20,8 %.
Principales Variables Monetarias
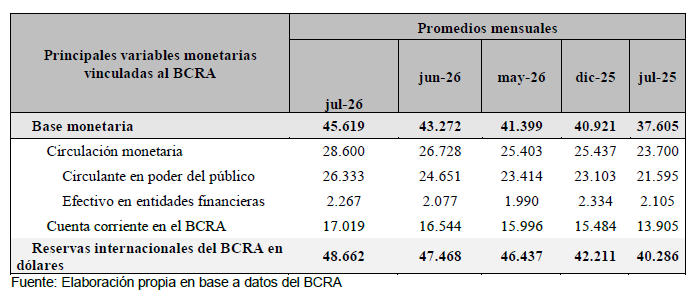
Se presentan las principales variables monetarias del BCRA, Cifras en miles de millones, expresadas en la moneda de origen. Los datos se observan en el cuadro.
Tipo de Cambio
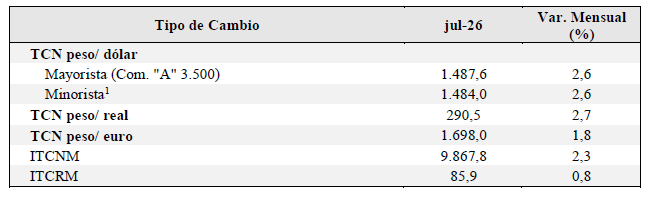
1 El Tipo de Cambio Minorista de Referencia ofrecido en la Ciudad Autónoma de Buenos Aires se calcula considerando los tipos de cambio comprador y vendedor anotados por las entidades adheridas, ponderados por su participación en el mercado minorista. (Comunicación “B” 9791
Contexto internacional
Tasa de Reserva Federal
En la reunión del Comité Federal de Mercado Abierto del 28 y 29 de julio, la Reserva Federal decidió mantener sin cambios el rango objetivo de la tasa de fondos federales en 3,50%-3,75% por quinta reunión consecutiva, con una votación dividida de 9 a 3, en la que los tres disidentes —Beth Hammack, Neel Kashkari y Lorie Logan— se manifestaron a favor de una suba de 25 puntos básicos, la primera vez desde septiembre de 2016 que tres miembros del Comité disienten con una postura unificada1. Antes de la reunión, los mercados asignaban una probabilidad elevada —de alrededor del 80%— a una suba de tasas en septiembre2. Tras la decisión de mantener la tasa sin cambios y la votación dividida del Comité, la probabilidad implícita de una suba se ubicó en torno al 65%, manteniéndose como el escenario más probable3.Sin embargo, las expectativas comenzaron posteriormente a moderarse ante la publicación de datos que mostraron un mayor debilitamiento del mercado laboral y una moderación de la inflación, hasta situarse en torno al 42% hacia mediados de agosto4. En el frente inflacionario, el IPC general registró una variación interanual del 3,4% en julio, por debajo del 3,5% de junio, marcando la segunda desaceleración consecutiva. La variación mensual fue de 0,1%, revirtiendo la caída de 0,4% registrada en junio, con el componente energético que retrocedió 1,5% mensual —la nafta bajó un 2,9%—, aunque persiste la volatilidad vinculada al conflicto entre Estados Unidos e Irán, que continúa sin resolución definitiva. El IPC subyacente —que excluye alimentos y energía— se ubicó en el 2,5% interanual en julio, por debajo del 2,6% registrado en junio, mientras que en términos mensuales aumentó un 0,2%5.Por su parte, el índice de precios de gastos de consumo personal subyacente (PCE), medida seguida especialmente por la Reserva Federal para evaluar la dinámica inflacionaria de fondo, se ubicó en el 3,3% interanual en junio —último dato disponible al momento de la redacción de este informe—, lo que representa una desaceleración respecto al 3,4% de mayo y un incremento mensual del 0,1%6. En el mercado laboral, los datos de julio mostraron un deterioro mayor al esperado. Las nóminas no agrícolas registraron una caída neta de 23.000 puestos de trabajo, un resultado inesperado frente al incremento de 83.000 que anticipaba el consenso de analistas. A ello se sumaron nuevas revisiones a la baja en los meses de mayo y junio. El empleo disminuyó en 50.000 puestos en educación del gobierno local, en 19.000 en el comercio minorista y en 14.000 en las actividades financieras. Por el contrario, continuó aumentando en el sector de atención de la salud con 22.000 nuevos puestos, aunque a un ritmo menor que su promedio mensual de los últimos doce meses. El resto de las actividades económicas —entre ellas construcción, manufactura, información y servicios profesionales y empresariales— no mostró cambios significativos durante el mes7. La tasa de desempleo descendió levemente al 4,1%, frente al 4,2% de junio. Sin embargo, esta reducción debe interpretarse con cautela: estuvo acompañada por una disminución de la fuerza laboral de 264.000 personas y una caída de la tasa de participación de 61,5% a 61,4%. En consecuencia, la menor tasa de desempleo no constituye, por sí sola, una señal de fortalecimiento del mercado laboral8.
En balance, los datos publicados desde la reunión de julio modificaron parcialmente el escenario y llevaron a una reducción de la probabilidad implícita de una suba de tasas en septiembre. La inflación mostró señales de moderación, aunque las presiones subyacentes continúan siendo elevadas, mientras que el mercado laboral presentó un enfriamiento más marcado de lo previsto. Esta combinación reduce los argumentos para un endurecimiento monetario inmediato, pero tampoco ofrece todavía señales suficientemente firmes para justificar un giro claro hacia una política menos restrictiva.
En este contexto, la reunión de septiembre adquiere especial relevancia, ya que podría marcar un cambio respecto de la pausa mantenida durante las últimas reuniones. Sin embargo, el escenario continúa abierto: el Comité deberá evaluar si la moderación de la inflación se consolida y si el debilitamiento del mercado laboral continúa, o si las presiones inflacionarias vuelven a intensificarse mientras la actividad y el empleo conservan suficiente fortaleza. Entre los principales riesgos inflacionarios continúan presentes la evolución del conflicto con Irán, los efectos de los aranceles y la fuerte inversión vinculada a infraestructura para inteligencia artificial.
Materias Primas
A continuación, se presenta la evolución de las cotizaciones internacionales de materias primas seleccionadas por su relevancia para la actividad minera provincial y para el análisis de las condiciones financieras internacionales:
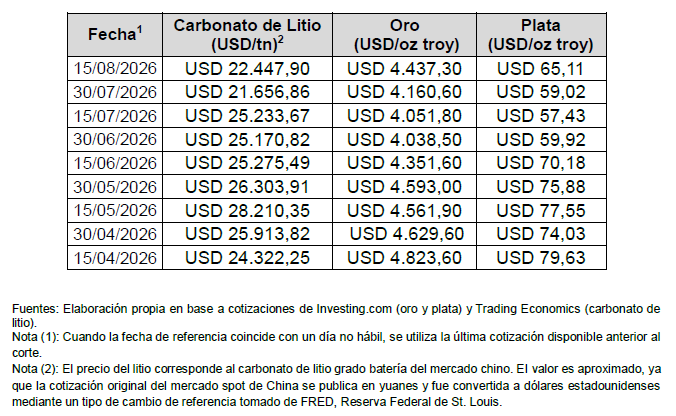
Entre fines de julio y la primera quincena de agosto el mercado de materias primas mostró un comportamiento alcista en el precio de los tres commodities; la plata avanzó 10,32%, el oro un 6,65% y el carbonato de litio un 3,65%. La suba del oro y la plata fue favorecida por un dólar estadounidense más débil y por una revisión a la baja de las expectativas de endurecimiento monetario de corto plazo. El débil informe de empleo de julio, publicado el 7 de agosto, contribuyó a reducir la probabilidad implícita de una suba de tasas en septiembre y estuvo acompañado por descensos en los rendimientos de los bonos del Tesoro9 a 2 (DGS2)10 y 10 años (DGS10)11.Posteriormente, la publicación de la inflación de julio, en línea con lo esperado, contribuyó a mantener una lectura más moderada sobre la necesidad de un endurecimiento monetario inmediato. Al comparar los valores utilizados en este informe, el rendimiento del bono del Tesoro a 2 años cayó 6 puntos básicos, del 4,23% al 4,17%, mientras que el rendimiento a 10 años terminó el período sin variación neta, en 4,68%, luego de registrar descensos transitorios durante la quincena. En el mismo período, el índice DXY12 retrocedió cerca de 0,4%. Esta combinación —un menor rendimiento del Treasury a 2 años y un dólar más débil— contribuyó a reducir el costo de oportunidad de sostener activos que no generan rendimiento, como el oro y la plata, y los hizo más accesibles para compradores que operan en otras monedas. El carbonato de litio respondió principalmente a factores propios del mercado asiático de baterías. La política monetaria estadounidense presenta, en este caso, un canal de transmisión más indirecto, asociado principalmente a las condiciones financieras globales y al costo de financiamiento de los proyectos. Su precio se recuperó en China impulsado por bajos niveles de inventario y por la expectativa de una mayor demanda de cara a la temporada de mayor actividad estacional de la industria automotriz china (conocida como “Septiembre Dorado y Octubre Plateado”), aunque el avance fue moderado por el regreso de una oferta adicional: plantas de litio chinas que reanudaron producción tras tareas de mantenimiento y mayores envíos de mineral desde Zimbabue13, luego de que el país flexibilizara —aunque no eliminara del todo— las restricciones que había impuesto a sus exportaciones14. Para Jujuy, la evolución del precio del litio resulta especialmente relevante debido al peso de esta actividad en la minería provincial. Como antecedente reciente, entre enero y abril de 2026 la Provincia informó ingresos por $16.163 millones en regalías mineras, cuyo incremento fue asociado por autoridades provinciales a la recuperación del precio del litio15. Una mejora del precio internacional puede favorecer los ingresos vinculados a la actividad minera, aunque su efecto también depende de los volúmenes producidos y comercializados. Entre los metales preciosos analizados, la plata presenta una mayor relevancia productiva para Jujuy que el oro, aunque su incidencia sobre los ingresos provinciales continúa siendo menor que la del litio.
A este canal de precios se suma el financiero: un escenario internacional de tasas y rendimientos elevados tiende a encarecer y volver más selectivo el financiamiento de nuevas inversiones y ampliaciones productivas.
Autores: Comisión de Licenciados en Economía
Lic. Franco Antonio Domínguez Paredes, MP 32.
Lic. Daniela Alejandra Pastrana, MP 28.
Lic. Marcos Cruz Calisaya, MP 21.